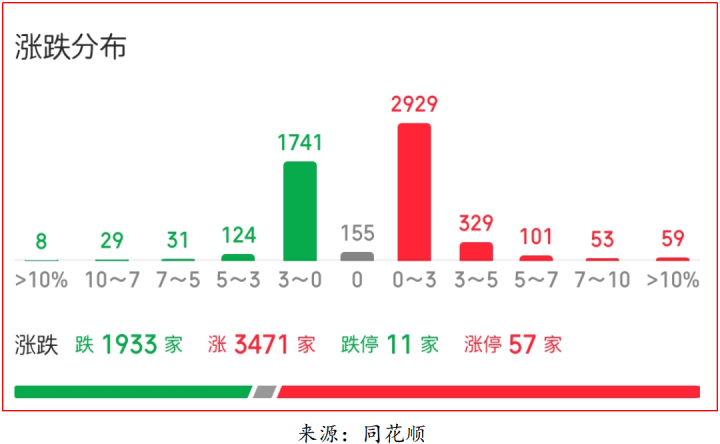
9月29日,A股三大指数集体收红,截至收盘,上证指数涨0.18%,深证成指涨0.34%,创业板指涨0.09%。此外,北证50涨0.56%,科创50指数涨0.86%。全市场成交额14216亿元,较上日缩量2951亿元,全市场超3400只个股上涨。
盘面上,元件板块全天强势,迅捷兴、超声电子、崇达技术、奥士康等多股涨停,金禄电子、金百泽、四会富仕、强大电路等涨超10%。房地产板块高开高走,信达地产、华发股份、滨江集团、万科A等股触及涨停,特发服务、荣盛发展、金地集团涨幅居前。
培育钻石板块走势低迷,黄河旋风、惠丰钻石、四方达跌幅居前。种植业与林业板块亦表现低迷,万向德农跌停,福建金森、平潭发展、海南橡胶跌幅居前。
整体来看,市场在极端缩量背景下维持结构性轮动,资金聚焦少数确定性方向,节前交投清淡特征明显。
一、热点板块
1、房地产板块
今日地产股表现亮眼,特发服务、信达地产、华发股份、滨江集团、深物业A、万科A、华联控股等涨停或涨超10%。
政策面上,据新华社,国务院常务会议9月28日召开,会议指出推出一批务实管用的增量政策,研究出台稳定房地产市场、促进就业增收等政策措施。房地产方面,指出要通过鼓励消费者买房和购买房地产服务来扩大内需。
地方上,上海市住房城乡建设管理委、市房屋管理局、市规划资源局、上海金融监管局等四部门联合印发《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》,自2026年9月28日起施行。
根据中指研究院监测数据显示,截至9月24日,全国共出台房地产相关政策超870条,其中三季度全国出台房地产相关政策超280条,延续上半年政策高频落地趋势。
中信证券指出,面对价格惯性下行所形成的悲观市场预期,预计政策仍将积极提振需求,供求共同发力以推动房价止跌回升。现房销售政策基本根除了交付风险,增强了消费者的信心。
中信证券预计,在供求两个方面政策的加持之下,到2027年春节前后,房价会在较为广阔的范围内止跌回升,市场景气复苏可能明显提速。
2、电池板块
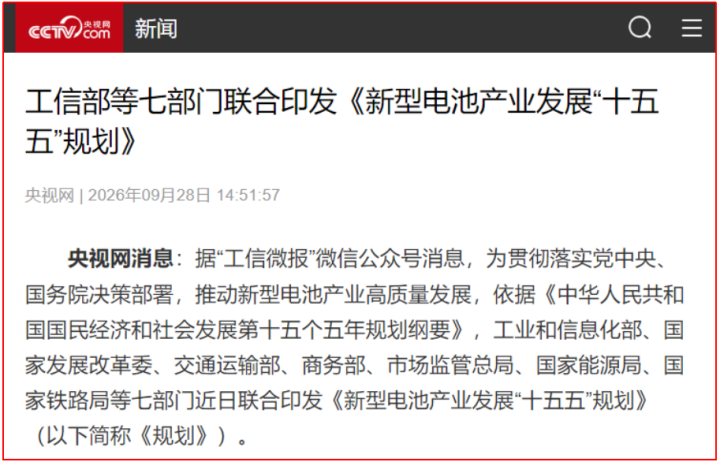
政策面上,七部门联合制定印发的《新型电池产业发展“十五五”规划》,该规划提出,加快构建创新引领、安全高效、韧性强健,智能绿色的新型电池产业体系。到2030年,我国新型电池产业规模实现稳步增长。
在标准层面,据市场监管总局消息,由中国提出的国际标准提案《电动汽车驱动用二次锂离子电池固态电池应用指南、测试项目及条件》在国际电工委员会(IEC)成功立项。
产业端的推进节奏同样清晰。据21世纪经济报道,比亚迪执行副总裁李柯近日在接受采访时明确表示,比亚迪计划在2027年推出搭载固态电池的车型,并持续推进相关技术研发,通过车型搭载推动技术落地。
德邦证券指出,政策与资本双向驱动之下,2027年有望成为固态电池产业关键节点。传统液态锂电池能量密度、安全性能逐步逼近理论上限,固态电池在安全性、能量密度、温度适应性、循环寿命方面优势显著。
二、多家券商论国庆假期前后A股特征
东吴证券在最新的一份研究报告中指出,A股国庆节前后,经常呈现“节前缩量、节后放量”的特征。历史数据显示,节前市场量能通常自T-8日(T为国庆节)起开始回落,缩量的趋势通常会持续到节后的首个交易日,T+2日起市场量能中枢会出现显著抬升,场内流动性或逐步修复。
中国银河证券称,节后行情更偏向结构性轮动,10月进入三季报业绩验证窗口;四季度稳增长、稳市场政策预期升温,货币政策更强调“逆周期”调节,并首次提出加强对“六张网”建设的金融支持,地产端政策信号密集。外部仍需跟踪美债收益率高位、地缘冲突反复及美国中期选举等扰动,但前期市场对若干负面因素已有较充分预期和定价。
华金证券分析师邓利军则重点复盘国庆节后表现。他表示,国庆假期后A股短期多上涨,主要受政策和外部事件、流动性、基本面、假期期间海外股市表现等因素影响。据其统计,2010年以来,16年中有11个年份上证综指在国庆假期结束后的5个交易日内上涨,平均涨幅1.53%。
邓利军进一步谈到,政策和外部事件偏积极则节后易涨、收紧或外部冲击则易弱;流动性宽松则节后走强、收紧则偏弱;基本面与假期期间海外股市表现同样与节后走势存在相关性。
上述观点策略及分析结果仅供参考,不作为投资依据,据此操作风险自担;股市有风险,投资需谨慎。以上观点由投顾服务部提供,投资顾问:常建武(执业编号:A1050619080001)。
未经允许不得转载:财富在线科技 » 【股市财富在线收评】三大指数集体收红!多家券商论国庆假期前后A股特征