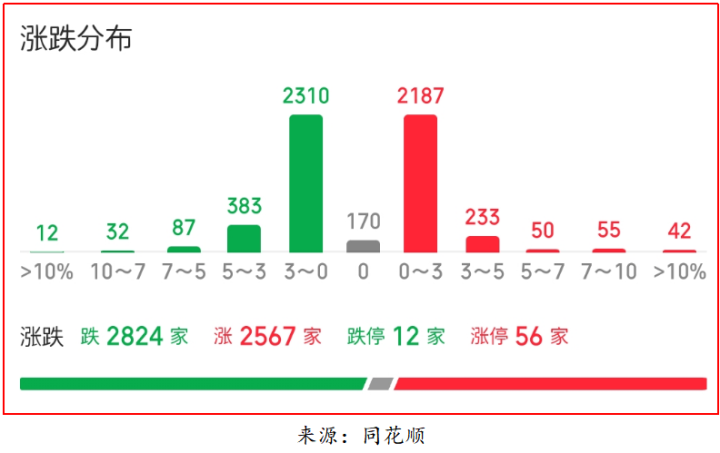
9月30日,A股三大指数涨跌不一,截至收盘,上证指数涨0.31%,深证成指跌0.11%,创业板指跌0.23%,北证50涨0.7%,科创50指数跌2.51%。全市场成交额14500亿元,较上日放量285亿元,全市场超2800只个股下跌。
板块方面,银行股逆势走强,工商银行、建设银行、中国银行、南京银行、江苏银行、杭州银行、成都银行本月集体创历史新高,高股息防御属性凸显。医药方向,CRO概念表现突出,近岸蛋白股价翻倍,义翘神州、南模生物涨超60%;PCB板块中,澳弘电子大涨超85%,满坤科技涨超70%,迅捷兴涨超65%;黄酒板块会稽山大涨超95%,古越龙山涨近50%。
下跌方面,有色金属板块本月跌幅居前,贵金属、锂矿方向走弱,山东黄金、兴业银锡、盛新锂能、融捷股份跌超20%。整体来看,市场在缩量调整中呈现显著的结构性分化,资金向银行、医药、PCB等确定性方向集中,而周期资源与成长方向承压明显。
展望节后,历史规律显示国庆后一周沪指上涨概率约62.5%,节后首周TMT跑赢大盘概率达73%。节前极度缩量往往意味着做空动能趋于衰竭,若假期消息面平稳,节后资金回流或有望迎来修复,但双创指数三季度跌幅巨大,修复过程或需时间,方向性突破仍需三季报业绩验证。
热点板块1:医疗
今日医疗多条赛道表现亮眼,盘面上,生物制品板块全天强势,康希诺、康辰药业、泰诺麦博涨停,三元基因、近岸蛋白、百普赛斯涨幅居前。
政策面上,据金融界,近日工业和信息化部等十部门联合印发《医药工业发展“十五五”规划》,设定创新药年均增速20%目标。
另据界面新闻,9月30日,市场监管总局批准发布《电子病历版式文档技术要求》国家标准(OFD-H标准),针对我国电子病历特点建立统一规范。
消息面上,跨国药企持续加码AI制药赛道。近日,瑞士制药巨头罗氏在投资者活动中披露,将推进自主人工智能实验室建设,以此提速新药发现。
开源证券指出,2026年上半年,39家中国生物科技上市企业营业收入同比增长33.81%,归母净利润由上年同期亏损19.37亿元转为盈利81.19亿元。核心产品放量与对外授权收入共同推动增长,销售费用率下降、研发投入保持双位数增长,体现经营效率与创新能力同步提升。
热点板块2:大消费板块
据国家发改委官网,9月29日,国家发展改革委召开专题新闻发布会,介绍推进服务业扩能提质有关情况。
会上提出,要构建金融支持民营经济、提振和扩大消费;积极引导金融机构围绕服务业多场景多业态的金融需求,提供差异化、个性化的产品和服务。
今日大消费概念表现活跃,乳业板块、白酒板块率先发力。乳业板块午后拉升,阳光乳业、均瑶健康、骑士乳业、新乳业、妙可蓝等涨幅居前。
消息面上,根据农业农村部监测数据,2026年9月第3周,全国10个主产省生鲜乳均价为3.08元/公斤(环比微涨0.3%,同比上涨1.7%)。8月份主产省均价为3.06元/公斤。
中信建投研报称,9月西北华北多地散奶价格上涨明显,奶价拐点渐近,看好乳业板块后期表现。
白酒板块方面,截至收盘,金徽酒涨停,古井贡酒一度逼近涨停,泸州老窖、山西汾酒、今世缘涨幅居前。
消息面上,据同花顺数据,9月中旬以来全国白酒批发价格环比指数止跌微涨,截至9月28日,全国白酒价格总指数为106.23,环比上涨0.08%。
中信证券研报称,白酒行业正在重归较为健康的发展状态,经销商更注重动销和销售均价,企业、经销商和投资者关注度回归动销,龙头企业正在积极布局新渠道、新场景和新消费者。
上述观点策略及分析结果仅供参考,不作为投资依据,据此操作风险自担;股市有风险,投资需谨慎。以上观点由投顾服务部提供,投资顾问:常建武(执业编号:A1050619080001)。
未经允许不得转载:财富在线科技 » 【股市财富在线收评】国庆节前最后一个交易日,市场热点集中在这两个领域!