随着2026年三季报披露窗口开启,AI算力产业链上市公司业绩表现亮眼。具体来看:
一、多家公司前三季度业绩预喜
PCB环节,广合科技预计前三季度归母净利润14.5亿元至15亿元,同比增长100.33%至107.23%,公司把握算力硬件需求激增机遇,聚焦AI服务器、交换产品及加速卡等算力PCB市场。
景旺电子预计第三季度归母净利润9.12亿元至10.89亿元,同比增长205.46%至264.74%,AI服务器与数据中心、高速光模块领域在手订单饱满,产能利用率及良率较高。
兴森科技预计前三季度净利润4.00亿元至4.30亿元,同比增长204.20%至227.02%,AI基础设施建设驱动PCB行业高景气,CSP封装基板项目量价齐升。
光通信环节,联讯仪器预计前三季度归母净利润19亿元至21亿元,同比增长1866%至2072.95%,受益于全球算力需求持续提升,光模块及光芯片厂商持续扩产,带动公司测试仪器产品销售增长。
源杰科技预计第三季度营业收入6.5亿元至7亿元,同比增长264.56%至292.60%,归母净利润4.03亿元至4.53亿元,数据中心业务持续旺盛,CW激光器持续放量。
服务器环节,行云科技预计前三季度归母净利润2.4亿元至2.9亿元,同比扭亏为盈,AI算力基础设施市场需求持续旺盛,服务器销售业务实现爆发式增长,成为驱动业绩改善的核心动力。
二、AI算力各大细分领域梳理
光互联环节。万卡集群的光模块用量在2023至2026年间大幅增长,2026年1.6T光模块出货预期旺盛。800G与1.6T光模块需求爆发,光芯片、法拉第旋光片持续紧缺,CPO、OCS、DCI等加速发展。
芯片端1.6T对CW激光器、200GEML消耗成倍增加,InP激光器短缺可能延续至2027年中,光芯片已从配套环节变成放量瓶颈。
PCB环节。国金证券指出,AI算力需求正推动PCB工艺从电子级向半导体级跃迁,AI服务器、高速交换机等需求有望保持较快增长。高盛预测全球AI服务器PCB市场规模将在2026年同比增长113%。
AI服务器。随着生成式AI及大模型商业化加速,AI服务器作为算力基础设施核心载体,市场需求持续爆发。国信证券认为,随着全球AI基础设施需求持续扩大、AI服务器加速放量,联想集团基础设施方案业务有望保持高速增长。
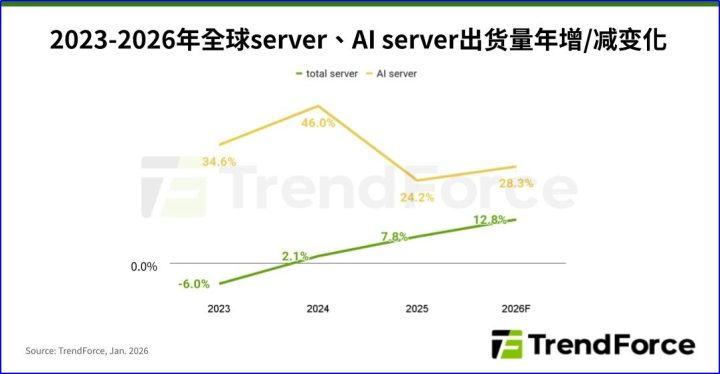
图源:TrendForce集邦咨询
液冷温控。开源证券研报指出,芯片功耗与机柜功率密度上行,冷板式液冷加速普及,微通道冷板、快速接头与CDU构成核心价值环节。随着英伟达GB300NVL72及国产超节点逐步起量,液冷渗透率或大幅提升。
AI芯片与电源。AI芯片是产业链利润核心环节,国产昇腾、海光等加速补位。国金证券认为,超级电容已从实验室方案走向机柜级标配,2026年下半年Rubin平台放量将是相关产业链业绩兑现的关键窗口。
三、券商最新观点
10月以来,多家券商密集发布策略报告,AI算力硬件是共识度较高的方向。
中信建投表示,三季报盈利验证与海外流动性变化共同决定10月行业配置方向。规上工业企业数据与分析师一致预期均显示,科技仍是盈利增长最集中的板块,中游制造边际改善;
9月以来电子盈利预期上修最为突出,石油石化、煤炭、有色金属等资源品亦有所改善,二级行业中半导体、通信设备等AI硬件以及部分医药、金融方向上修幅度居前。
国金证券指出,算力作为当前产业趋势最明确的方向,建议关注10月下旬互联网大厂最新财报中资本开支的指引。
中信证券判断,四大CSP仍将AI基础设施视为争夺模型能力和云市场份额的战略投入,CSP并非按照当期收入和短期财务回报来决定资本开支,而是基于模型未来能力预判、算力稀缺性和长期竞争地位进行战略性投入。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】多家AI算力公司业绩预喜!最高同比增长2072.95%