半导体芯片是什么,决定其产业逻辑的起点。
据国际半导体产业协会(SEMI)定义,半导体是电导率介于导体与绝缘体之间的材料,可通过外部电压改变其导电能力;由半导体材料制成的集成电路(IC),通过控制电流的通断执行逻辑运算,是现代信息技术的基础单元。
近期最核心的催化,来自政策端的顶层定调。
2026年11月3—4日,国家发改委在“奋进‘十五五’”系列发布会上明确,将集成电路置于六大新兴支柱产业之首,目标“十五五”末这批产业整体产值突破10万亿元;同期披露2026年前三季度国内集成电路产量4428亿块,同比增长23.3%。工信部亦于11月4日表态“持续攻坚高端芯片”,政策重心从“补短板”向“锻长板”延伸。
流动性配合同步落地:央行自11月4日起将股票回购增持再贷款利率下调0.25个百分点至1%,10月以来已有24家科创板半导体公司披露回购方案,上限合计106.5亿元;长鑫科技单次将回购上限提至50亿元,刷新科创板纪录。
产业景气提供了基本面注脚。
SIA数据显示,2026年三季度全球半导体销售额达5177亿美元,环比增长24.1%,连续第三个季度环比增速超20%;韩国10月半导体出口564亿美元,连续第二个月突破500亿美元,接近其出口总额的一半。
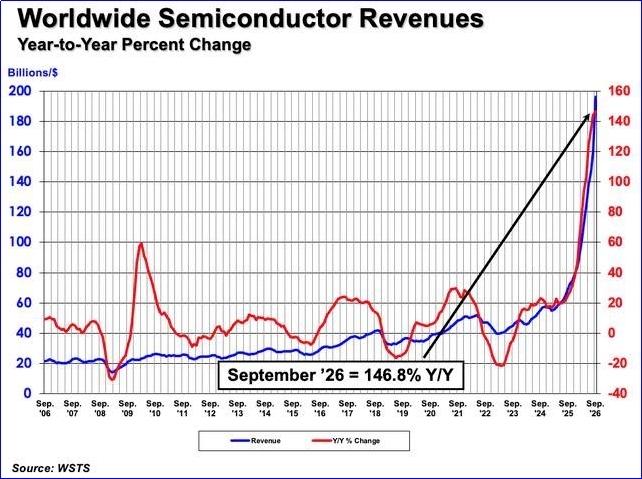 图源:WSTS
SEMI进一步将2026年全球半导体设备销售额预测上调至1659亿美元,同比增长23.2%,并判断设备扩张周期将延续至2028年。
产业链的修复并非均匀分布,需沿“全链条”视角拆解。
工信部、国家发改委联合印发的《电子信息制造业发展“十五五”规划》将集成电路全链条攻关拆解为:高端处理器、高密度存储器、模拟及数模混合芯片等设计环节,成熟制程与先进制程并进的制造环节,先进封装测试,宽禁带半导体,以及关键装备、材料、EDA和IP核。
从三季报兑现度看,设备环节的订单到利润传导较为清晰:中微公司前三季度扣非归母净利润16.2亿元,同比增长83.0%;拓荆科技扣非归母9.3亿元,增长102.7%;盛美上海在手订单170.73亿元,同比增长88.2%,交付排期已至2027年上半年。
封测、存储、材料环节三季度业绩同样强劲,而设备板块虽短期受零部件制约,订单饱满度并未削弱。先进封装与存储则受益于AI算力对高带宽内存和三维集成的增量拉动。
券商机构看好半导体芯片板块后续发展。
东吴证券表示,相较CVD,磁控溅射材料与基板可选范围广、膜厚易控、附着力强,已成为工业化薄膜制备主流技术。据中商情报网,中国2025年溅射靶材市场规模33.65亿元,2026年有望达38亿元。
逻辑芯片向7-3nm迭代、3D-NAND与HBM工艺升级及Chiplet、CoWoS先进封装,共同推升单片晶圆靶材用量与单位价值;SEMI预测2026-2027年中国300mm晶圆厂设备支出维持双位数增长,资本开支向靶材采购传导,根据测算,全球半导体靶材远期市场规模有望超70亿美元,较当前有翻倍空间。
华兴证券表示,看好2026-2030年全球半导体设备市场在AI算力、存储扩产和先进封装驱动下的增长趋势。
根据SEMI预测,2026年全球半导体设备销售额将达1659亿美元(同比+23.2%),创历史新高。先进逻辑、DRAM/HBM和先进封装是WFE支出的核心驱动力。
根据应用材料公司官网,中长期WFE结构中先进逻辑/代工、ICAPS、存储各占约1/3,2025年起AI推动先进逻辑WFE强劲增长,存储WFE向DRAM/HBM倾斜。
同时,国产替代进程加速,国内晶圆厂国产设备占比升至约35%,射频电源等核心零部件国产化率仍不足12%,替代空间广阔。TCB市场有望从2025年6.79亿美元增至2030年9.36亿美元,CAGR11.6%。
摩根大通研报认为,全球头部存储股自9月高点的平均回调属于AI交易以来的第三次阶段性修正,背后更多是宏观风险偏好变化,而非存储供需恶化;相反,现货价格上行、HBM平均售价谈判倾向上涨、长期协议订单可见度延伸至2027年,均显示基本面并未出现下行周期信号。
综合来看,半导体的短期驱动力已从单纯的情绪修复,切换为政策定调、全球景气上修、三季报兑现与回购托底的四重共振;设备与先进封装的订单可见度相对更高,设计与存储的业绩斜率则需跟踪价格与终端需求的持续性。
在“全链条攻关”的政策框架下,国产化率尚低、订单能见度扎实的环节,仍是后续跟踪的主线。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】半导体芯片!这四重催化共振