9月15日早盘,PCB概念再度掀起涨停潮,板块内5只个股涨停。板块近期反复走强,背后离不开业绩与产业逻辑的双重支撑。
据经济参考报,同花顺iFinD数据显示,A股市场PCB行业48家上市公司均披露了2026年半年报。剔除受并购合并报表影响的东山精密、以及已纳入母公司报表的生益电子后,46家可比公司上半年合计实现营业收入1631.41亿元,同比增长32.30%;合计实现归母净利润189.05亿元,同比增长54.61%,约为营收增速的1.7倍。
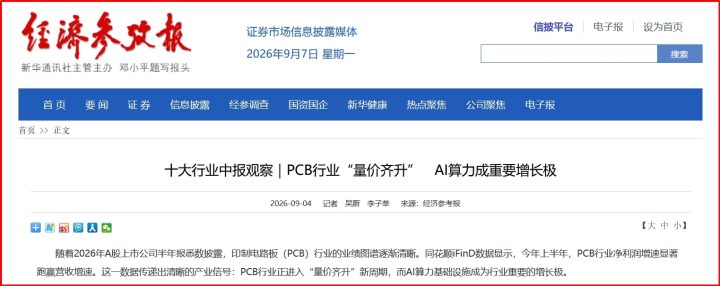
从半年报披露的信息来看,2026年PCB行业利润大幅增厚的公司集中在受益于涨价的覆铜板环节与算力PCB环节。
据21世纪经济报道,松下因铜箔和玻璃纤维成本上涨,自2026年9月1日起上调覆铜板(CCL)价格,部分产品涨幅最高达到30%。
此前8月底,全球覆铜板龙头建滔积层板向客户下发年内第七份涨价函,对所有厚度FR-4覆铜板统一涨价10%,这是2026年以来第七轮调价。
南亚塑胶日前也宣布,自9月1日起对CCL及半固化片产品涨价20%至25%,台光电、台燿、联茂等台系覆铜板厂下半年报价亦有望跟涨。覆铜板涨价潮并非个别现象。
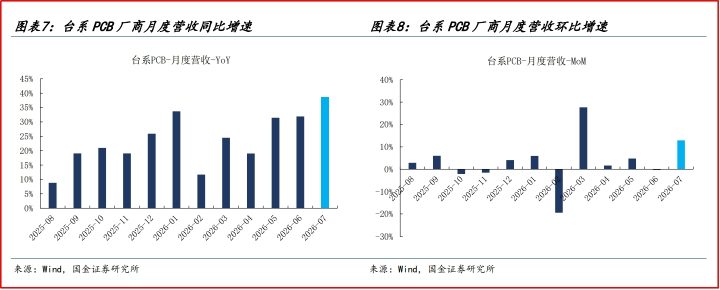
据国金证券研报,跟踪发现,整个产业链景气度判断为“保持高景气度”,主要来自AI算力相关的产品在7月逐步实现批量交付,有望在Q3实现大批量出货交付、业绩大面积释放,PCB制造商下半年业绩释放斜率或将领先产业链其他环节。
图源:国金证券研报
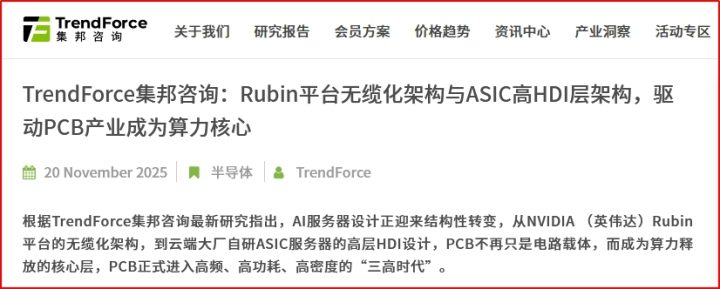
TrendForce集邦咨询认为,2026年将是PCB以“技术含量驱动价值”的新起点。
TrendForce最新研究指出,AI服务器设计正迎来结构性转变,PCB不再只是电路载体,而是成为算力释放的核心层,正式进入高频率、高功耗、高密度的“三高时代”。Rubin世代服务器采用的无线缆(Cableless)互连设计,是PCB产业地位翻转的起点,使信号完整性(SI)与传输稳定性成为设计核心指标。
AI服务器对PCB性能的需求直接带动上游材料的质变,以介电与热稳定为核心的玻纤布与铜箔成为影响整机效能的关键。
企业若能掌握PCB上游材料与高层HDI技术,或将在AI服务器黄金周期中扮演关键角色。
国金证券表示,下半年PCB有望开启新品拉货和盈利修复的双重利好。
该机构认为从三季度开始PCB的业绩斜率有望启动加速,PCB有望成为最亮眼的板块,核心原因在于:
1) AI高端新品已经开始出货。根据产业链跟踪,AI高端新品部分已经在7月底实现出货,最晚的料号也在8月中旬实现大规模量产,至今年年底都将保持爆满状态,PCB作为AI敞口最大的环节,将显著受益;
2) PCB价格开始传导。上半年中上游涨价到PCB端后,PCB未完全将涨价的部分向客户传导,但这一情况正在积极改善,从产业链跟踪角度下半年PCB盈利水平有望进一步提升,推高环节的加速斜率。
3)数据上,台股PCB厂商的月度营收同环比已经出现显著的变化,2026年7月台股PCB月度营收同比增速达到39%,达到今年以来的最高增长斜率,环比增速达到13%、变化启动信号已出现。
招商证券指出,AI-PCB领域关注两点:新产能落地对供给格局的影响及新的技术迭代。
25H2-26H1 PCB厂商均加大了对HDI、高多层、mSAP产能的投入,但关键瓶颈工序的设备供给瓶颈突出,提前锁定了相应设备的厂商才有机会开出相应的高端产能。此外,随着AIPCB的持续升级,加工难度日益加大,良率的提升依靠的是稳健的技术管理团队,人才供给亦是瓶颈之一。
目前AI PCB环节正处于新品拉货、良率爬升阶段,新品价格及利润率都非常可观,H2业绩释放令人期待。
国泰海通证券指出,AI服务器、高速交换机及800G/1.6T光模块需求增长,推动高多层、高阶HDI及mSAP产能集中扩张。头部PCB厂商扩产项目主要于2026—2028年落地,设备订单有望率先受益。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
未经允许不得转载:财富在线科技 » 【财富在线】半年报亮眼+订单爆满!PCB概念的上涨密码看这篇