当前全球货币政策迎来新一轮显著分化,中美货币政策呈现反向走势。美国通胀持续反弹,市场对美联储9月加息的预期快速升温;国内经济呈现内需疲软、信用扩张放缓态势,物价上涨主要由能源、农产品、AI科技产业链等外部因素驱动,整体仍具备宽松空间,降息稳增长具备必要性。
一、政策分化格局:美国加息升温,中国坚持宽松稳增长
本轮全球货币政策分化核心,在于中美经济基本面与通胀周期完全错位。国内二季度以来经济复苏节奏放缓,实体融资需求持续走弱,亟需宽松货币政策托底经济、提振内需。
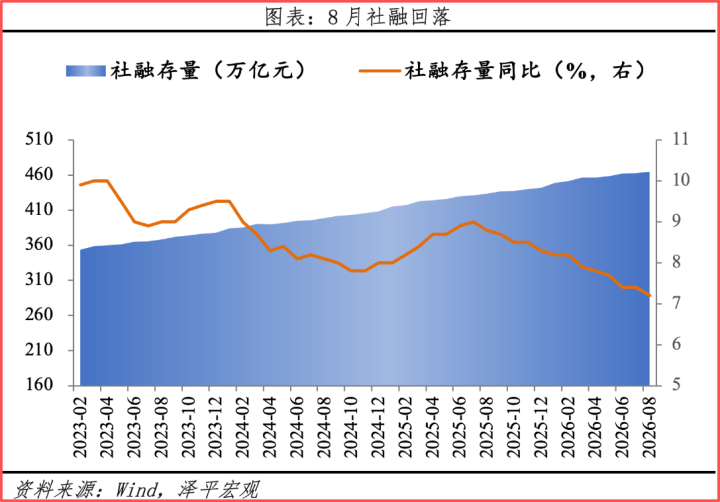
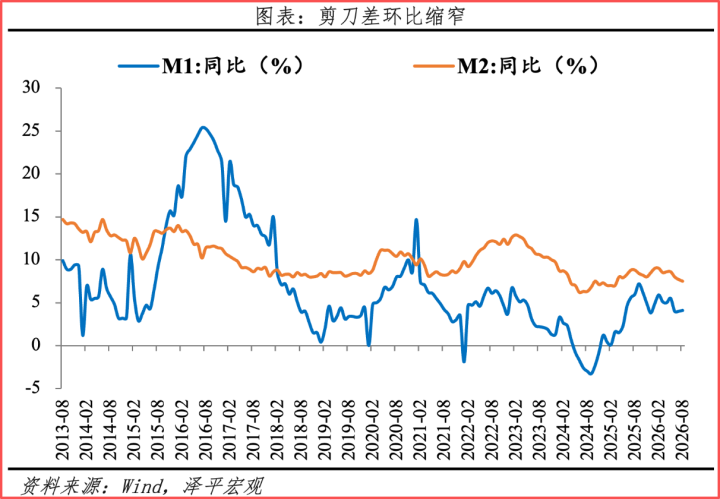
2026年8月社融、信贷、M2增速同步回落,新增社融规模同比大幅少增,居民与企业主动融资意愿低迷。虽M1小幅回升、M2-M1剪刀差收窄,市场交易性资金活跃度边际改善,但并未有效转化为实体信用扩张。
资产端层面,低利率环境持续推动居民资产迁移,资金从传统存款持续流向理财、基金、保险等品类,资金配置整体偏向稳健保守。
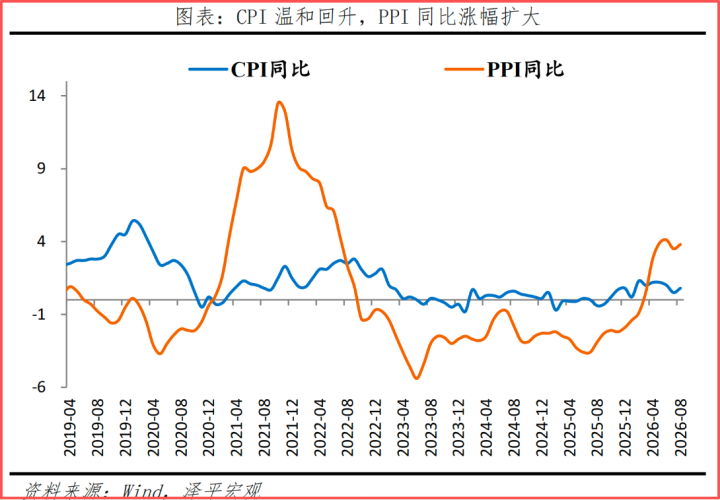
国内物价呈现“内需弱、外需强”的结构性特征,CPI温和回升、PPI涨幅扩大,通胀压力主要来自国际大宗商品与科技产业链涨价,内生消费动力不足。基于此,国内不存在加息基础,降息扩内需、稳增长仍是政策主线。
即便美联储加息预期抬升导致中美利差倒挂加剧,我国货币政策仍将坚持“以我为主”,聚焦国内经济基本面调控。
反观美国,通胀数据全面反弹,政策鹰派信号凸显。8月美国PPI、CPI及核心CPI数据均超市场预期,能源价格上涨与核心服务通胀走高是主要推手。数据落地后,市场快速上调加息预期,9月美联储加息25个基点的概率接近九成,大概率落地2023年以来首次加息。
但美国本轮加息周期难以长期延续,当前美债规模突破40万亿美元,叠加经济K型分化、低端就业与消费疲软,持续紧缩将加重财政与经济压力,政策收紧空间有限。
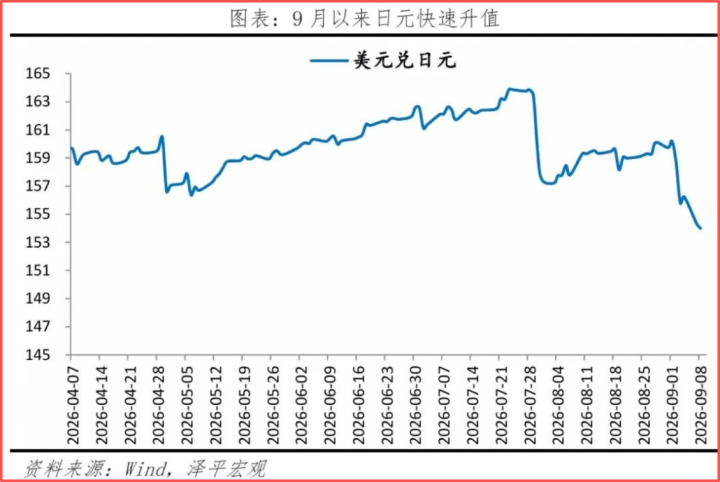
货币政策分化带动全球汇率重定价,美元指数阶段性走弱,欧元、日元、人民币同步升值。其中日元走强源于日本央行加息预期、美国弱美元诉求与资金回流;人民币升值则依托美元走弱、超高贸易顺差与旺盛结汇需求,年内表现稳健。
二、国内金融数据走弱:社融信贷承压,资金活化有限
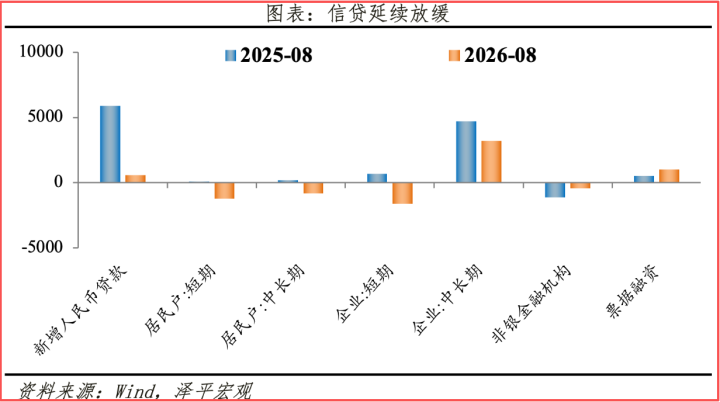
2026年8月国内金融数据整体偏弱,多项核心增速环比回落,社融结构分化明显。8月社融存量同比增速7.2%,M2增速7.5%,信贷增速4.9%,均较上月小幅下行;M1增速微升至4.1%,新增社融1.66万亿元,同比大幅少增9041亿元。整体来看,社融总量不及往年同期,表内信贷疲软是主要拖累,政府债券与直接融资成为仅有的支撑项。
细分结构来看,表内信贷表现低迷,8月人民币贷款增量同比大幅缩水,核心原因是实体经济投融资需求不足。表外融资边际改善,多项指标降幅收窄、增量回暖,对冲了部分信贷缺口。
政府债券持续发力,专项债发行提速,财政融资持续托底社融总量。同时直接融资亮眼,企业债券、股票融资规模同比大幅多增,成为金融体系支持实体的重要补充,也印证了央行多元化融资的调控导向。
信贷结构短板集中在居民端,8月居民贷款持续净减少,短期贷与中长期贷同步走弱,核心受制于房地产市场分化压力。当前楼市呈现“一线、二线微涨,三四线下行”的格局,二手房价格持续调整,居民购房意愿低迷,中长期房贷需求持续承压。企业贷款呈现短降长增态势,但整体增量有限,实体扩产意愿仍偏谨慎。
货币供应量层面,M2小幅回落、M1边际修复,剪刀差持续收窄,反映出市场交易性资金有所活跃,但企业、居民存款增量同比均明显减少,财政与非银存款也同步少增。整体资金活化程度有限,尚未真正传导至实体投资与消费,经济修复动力仍显不足。
三、物价结构性分化:输入性通胀凸显,内需持续疲软
8月国内物价呈现典型的“弱内需、强输入”特征,CPI低位回暖、PPI持续上行,上下游利润分化显著。CPI同比小幅上涨,但整体处于低位,直观反映国内消费、居民收入修复乏力。
物价回升主要依靠能源价格拉动,汽油等交通燃料价格大幅上涨,带动相关品类通胀上行。猪肉价格呈现筑底反弹态势,环比连续回升、同比降幅收窄,季节性回暖叠加产能出清,生猪养殖亏损持续收窄。从猪周期规律来看,能繁母猪存栏量持续下行,后续猪价仍有修复空间。
PPI涨幅持续扩大并由降转涨,核心驱动来自国际能源、有色金属等大宗商品涨价,同时AI科技产业链涨价带动工业品类价格上行,电子制造、电气机械等行业价格涨幅显著。物价分化催生明显的行业利润剪刀差,上游资源品、AI产业链企业充分受益于涨价红利,利润大幅增长;中下游制造业、消费品行业成本承压,利润空间被持续挤压。
四、美国通胀反弹升温,加息落地概率高但难持续
美国8月通胀数据全面超预期,彻底扭转市场降息预期,推动美联储政策快速转鹰。PPI、CPI、核心CPI同步走高,能源价格是PPI上行核心推手,地缘局势紧张推升油价,带动柴油、航空燃油等品类暴涨,同时传导至物流、仓储等产业链。剔除能源、食品后,核心物价压力相对可控,通胀尚未形成全面扩散态势。
CPI超预期的核心支撑来自核心服务业,住房、运输、教育服务价格持续走高,服务型通胀粘性较强。基于强劲的通胀数据,市场加息预期快速升温,9月加息25个基点概率接近九成。
不过美联储当前陷入政策两难,坚守通胀目标加息将加剧高债务压力与经济下行风险,美国高额国债付息成本、经济结构性分化问题,决定本轮加息周期无法持续。长期来看,巨额债务压力或将倒逼货币宽松,短期加息不改长期货币超发趋势。
五、全球汇率重构:美元走弱,大国汇率博弈加剧
8月初至9月中旬,美元指数持续下行,全球非美货币集体升值,新一轮汇率博弈与去美元化进程加速。日元快速走强,主要受美国弱美元政策施压、日本央行加息预期及资金回流驱动,但日本经济基本面疲软、滞胀风险较高,汇率升值缺乏长期支撑。
人民币汇率走出独立强势行情,年内累计升值近4%,突破阶段高位。强势出口与超高贸易顺差是核心支撑,8月超千亿美元的贸易顺差,筑牢国际收支根基,企业结汇需求持续释放。
面对海外舆论施压与“新广场协议”论调,我国明确坚持市场化汇率机制,不靠汇率贬值换取贸易优势,坚守汇率主权,拒绝外部干预。
美国推行弱美元政策,核心目的是改善贸易条件、拉动制造业回流、服务国内选举诉求。但与当年被动依附美国的日本不同,我国拥有独立货币体系与完整产业体系,汇率走势完全依托经济基本面、贸易格局与市场供需,不会重蹈日本资产泡沫覆辙。
长远来看,美元信用持续弱化、去美元化提速,人民币将维持“以我为主、双向波动、温和走强”的格局,成为全球汇率体系中的稳定力量。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
未经允许不得转载:财富在线科技 » 【财富在线】全球货币政策迎来大分化:美加息,中降息