9月15日,截至发稿,三大指数集体调整。盘面上,风电设备、电子化学品、PET铜箔、半导体、MLCC概念、存储芯片、电池等板块涨幅居前。
其中,以半导体、光刻胶、存储芯片、先进封装、光刻机等为代表的半导体芯片产业链逆势走强。
在指数承压的背景下,半导体产业链多环节逆势走强,背后是政策端、产业端与市场端的多重共振。
一、政策端:顶层设计加码,全链条攻关方向明确
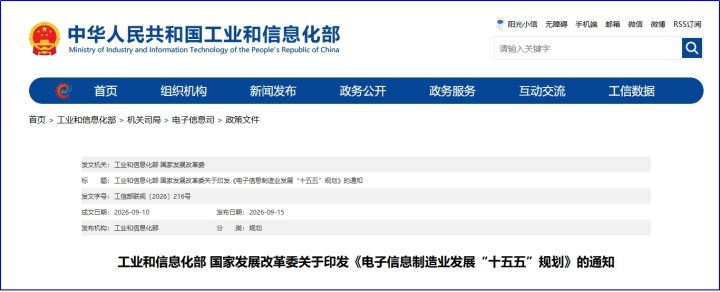
当日最核心催化来自两部门联合印发的《电子信息制造业发展“十五五”规划》。规划明确到2030年规模以上企业营业收入突破30万亿元,研发投入强度达到3.5%,并提出“推动集成电路全链条攻关”“促进电子元器件和电子材料高端化发展”两大核心任务。
具体来看,规划要求发展高性能处理器、高密度存储器等高端芯片产品,提升集成电路制造水平,推动先进封装测试技术开发和应用,同时加快发展电子设计自动化工具(EDA)和知识产权核(IP核),推进三维集成等技术突破。
在材料端,规划提出推动高性能电子功能材料、封装与装联材料突破,提升产品质量稳定性与可靠性。
与此同时,国家大基金三期的战略支撑效应持续释放。大基金三期通过旗下基金参与半导体设备企业定增,认购比例达53.33%,充分体现了国家级资本对半导体上游关键环节的定向支持。政策与资本的双重加持,为产业链中长期发展奠定了坚实的制度基础。
二、设备端:全球资本开支上行,国产设备验证提速
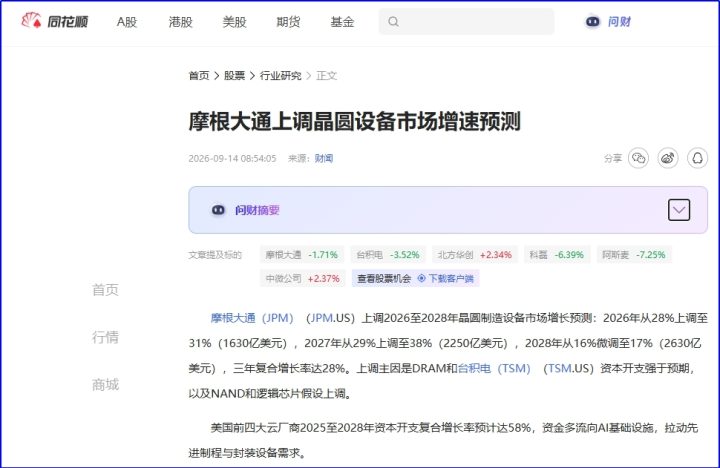
半导体设备板块的走强同样有扎实的产业数据支撑。摩根大通9月11日发布半导体SPE板块报告,将晶圆厂设备市场2025至2028年复合年增长率大幅上调至28%,核心逻辑在于AI算力需求驱动的先进制程扩产与存储技术升级形成了双重拉动。
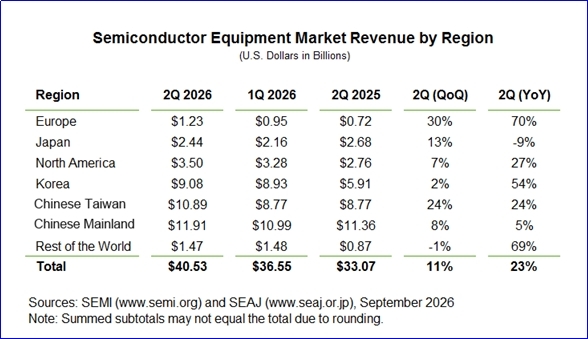
SEMI最新数据进一步印证了这一判断。2026年第二季度全球半导体设备出货金额达405.3亿美元,同比增长23%,连续第二个季度创历史新高。
SEMI年中预测报告显示,2026年全球半导体制造设备销售额预计达1659亿美元,同比增长23.2%,其中晶圆制造设备预计达1439亿美元;测试设备预计增长31%至153亿美元,封装设备预计增长9.6%至67亿美元。
SEMI预测增长势头将延续至2028年,全球半导体设备销售额有望攀升至2295亿美元,创下连续五年增长的新纪录。
图源:SEMI
从产业链结构看,半导体设备处于晶圆制造的最上游,资本开支的持续上行直接拉动刻蚀、薄膜沉积、量测检测等核心设备的采购需求。随着国内晶圆厂产能爬坡与先进制程验证推进,国产设备从“验证导入”向“批量放量”的切换有望加速。
三、材料与算力端:存储涨价周期延续,光刻胶国产化多点突破
在材料环节,湖北三峡实验室历时三年攻克光刻胶用光引发剂制备技术,核心性能参数已与国外供应商处于同一水平,全省首条光刻胶用光引发剂生产线预计二季度投产。
上海人工智能实验室联合厦门大学团队在KrF光刻胶树脂研发上取得阶段性突破,自研树脂产品分子量分布、耐热性等关键指标对标国际主流产品,项目已进入产线验证阶段。
KrF光刻胶是新能源汽车车规级芯片和CPU生产的必备材料,这一突破为国产半导体材料在成熟制程领域的自主可控再添砝码。
存储芯片方向,AI驱动的“超级景气周期”仍在延续。三星、SK海力士已于二季度对DDR5颗粒价格统一上涨约40%,部分存储产品涨幅高达100%。
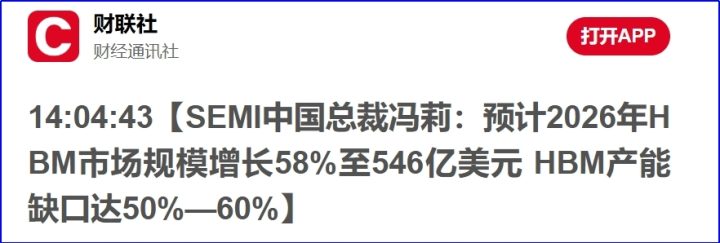
SEMI中国总裁冯莉指出,2026年全球存储产值将突破5500亿美元,首次超过晶圆代工规模,成为半导体产业第一增长极,其中HBM市场规模将增长58%至546亿美元,产能缺口达50%至60%。
长电科技高深宽比TSV技术获关键突破,面向2.5D/3D先进封装应用,为高带宽存储与逻辑芯片的高密度集成提供了国产化封装方案。
半导体芯片产业链的逆势走强,背后是政策顶层设计、全球设备资本开支上行与关键材料国产化突破形成的三重共振。
从产业链维度梳理:上游设备与材料受益于晶圆厂扩产和国产替代加速,中游制造与封测环节则受益于存储涨价周期与先进封装技术迭代。
短期来看,“十五五”规划落地与SEMI设备数据向好提供了明确的事件驱动;中期而言,大基金三期的资本支持和光刻胶、EDA等环节的技术突破正在逐步兑现。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】半导体产业链逆势走强,背后这三大逻辑