近期全球光通信产业链博弈持续升温,海外相关监管政策传闻反复扰动板块情绪,市场对于国内光模块企业海外订单、全球份额、产业景气度的担忧有所升温。但从真实产业基本面、全球供需格局、技术认证壁垒、上游材料供应链结构来看,本轮政策影响存在明显的结构性钝化特征,短期或难以颠覆行业核心逻辑。
在AI算力高景气持续拉动光模块需求的背景下,全球供应链高度绑定、国产厂商产能垄断、上游关键材料壁垒森严,使得海外限制性举措落地阻力极大,行业长期景气周期并未发生改变。
一、全球光模块供需格局偏紧,国产高市占率形成天然政策缓冲壁垒
当前全球高速光模块赛道持续处于供不应求状态,核心瓶颈集中在InP EML、激光芯片等上游核心元器件产能短缺,这也让海外政策限制的落地难度大幅提升。据光通信行业权威机构LightCounting预测,2026年全球以太网光模块将出现高达23%的供需缺口,行业整体供给短板问题突出,产能扩容节奏显著滞后于AI算力带来的增量需求。
图:2026全球光模块代工制造格局
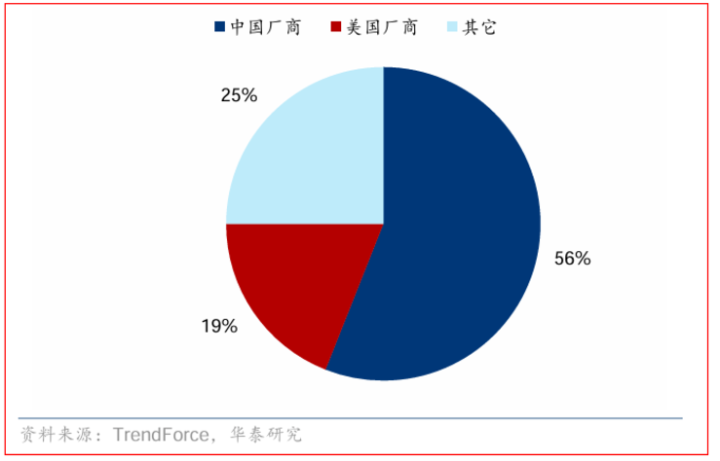
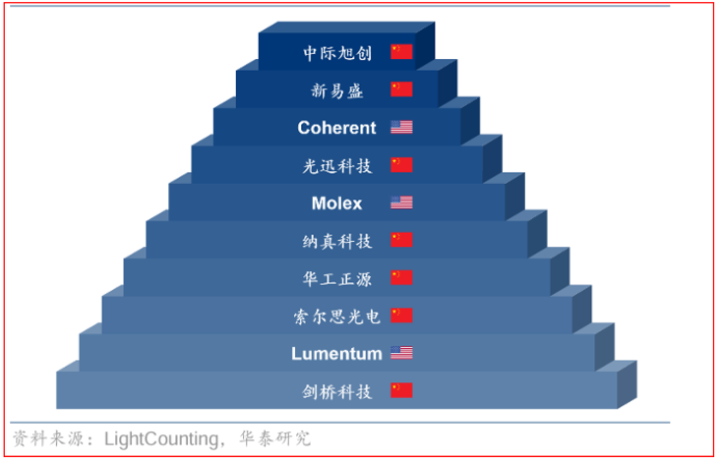
从全球产能分布来看,中国厂商已经牢牢占据行业绝对主导地位,是全球光模块供应链的核心支柱。根据TrendForce公开预测数据,2026年中国厂商将占据全球光模块代工制造产能的56%,而美国厂商仅占19%,产能差距悬殊。其中,以多家深耕海外市场的头部国产光模块企业为代表的外销产能,单独占据全球46%的份额。从行业排名来看,LightCounting统计的2025年全球光模块销售额前十企业中,中国企业独占七席,行业前两名均为国内厂商。
图: 2025年全球光模块销售额前十公司(按销售额排序)
二、客户认证与产能爬坡周期漫长,美国本土替代产能短期难以落地
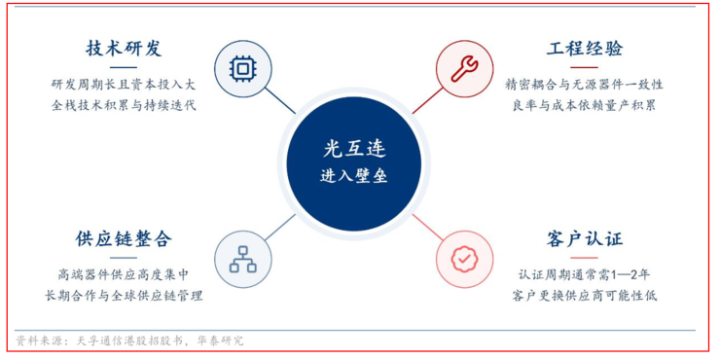
除产能份额优势外,光通信行业超长的认证周期、极高的供应链切换成本,构成了国产厂商的第二重核心壁垒,海外本土产能短期无法实现有效替代。根据天孚通信港股招股书披露,光互连产品属于高可靠性通信核心器件,需要经过严格的稳定性、兼容性测试,单家客户的认证周期普遍长达1至2年。下游互联网、算力厂商出于供应链稳定考量,确定合作供应商后极少轻易更换,行业客户粘性极强。
从产能建设维度来看,海外厂商扩产落地难度同样极大。据Cignal AI行业分析,光模块的组装、测试、验证环节具备极强的工艺积累属性,海外头部代工厂想要形成能够对标国内龙头的规模化供应能力,需要数年持续投入与工艺打磨。针对美国拟出台的《Securing National Security Systems from Chinese Optical Transceivers Act of 2026》法案(S.5548),华泰证券分析指出,漫长的客户认证、产能爬坡周期,让海外新增投资无法快速转化为有效出货能力,短期根本无法承接国内厂商的市场份额。在全球光模块供给紧张的背景下,收紧对华供应链不仅无法实现有效替代,还会进一步放大供需缺口、拖累美国本土AI基础设施建设进度,政策落地存在显著现实阻力。
图:光互连行业的四重进入壁垒:技术研发、工程经验、供应链整合与客户认证
三、海外限制大概率针对未来迭代产品,对当前行业业绩冲击或有限
结合行业产品迭代节奏与政策传闻细节来看,本轮海外监管举措具备明显的前瞻性特征,主要瞄准下一代新型光模块产品,对当前主流产品和企业营收的短期直接影响相对有限。根据上海市开放战略研究中心8月6日转载的路透社相关报道,FCC酝酿的监管措施主要针对中国新型光模块产品。结合行业迭代规律与华泰证券研判,当前市场主流产品为400G至1.6T光模块,本轮政策设限重点大概率指向尚未大规模商用的3.2T新一代产品。
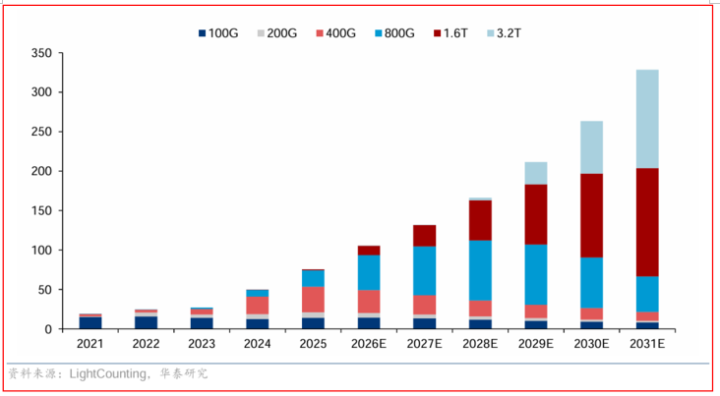
从产品放量节奏来看,LightCounting数据显示,2026年、2027年全球800G与1.6T光模块销售额合计占比将分别达到76.5%、84.1%,是未来两年行业营收的核心支柱;而3.2T光模块预计2029年才会迎来规模化放量。这意味着即便相关限制政策落地,也仅约束远期迭代产品,不会影响当前主流产品的交付、出口与营收兑现,行业短期基本面保持稳健,业绩扰动风险相对可控。
图:2021-2031年全球光模块分速率出货量(百万件)
四、国产上游关键材料壁垒深厚,掌控InP核心供应链话语权
光模块核心上游材料的供应链优势,是国内光通信产业最核心的护城河,也是中美产业链深度绑定的关键原因。InP磷化铟衬底是高速光芯片、激光器的核心基础材料,扩产周期长、认证难度大,是当前行业最紧缺的上游资源。根据博杰电子2026年8月官方公告,2025年全球InP需求约210万片,2026年将攀升至260万至300万片,2027年有望突破400万片,需求持续爆发式增长。
但2026年全球InP有效产能仅60万至75万片/年,行业供需缺口超70%,供给极度紧缺。供需失衡带动价格持续上行,据证券时报公开数据,2026年8月10日4英寸InP衬底均价达6500元/片,较年初涨幅超50%。
图:衬底是光通信芯片制造过程中的重要基础材料
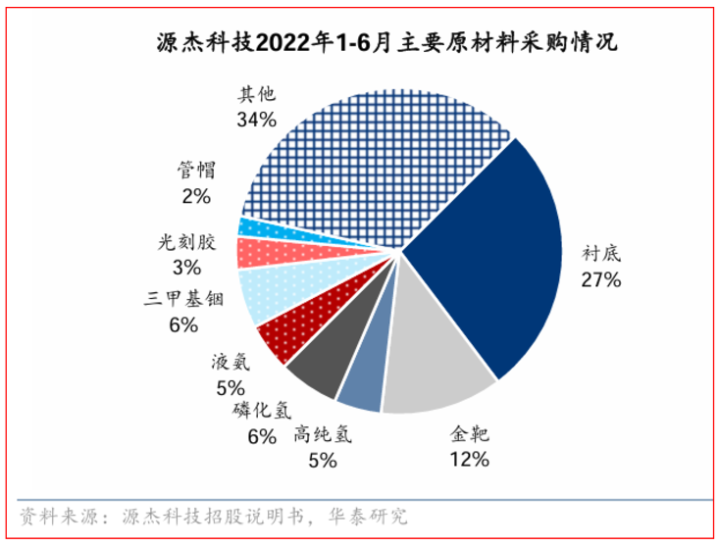
从成本结构来看,衬底在光芯片中价值占比极高,源杰科技招股书显示,2022年上半年其原材料采购中衬底占比达27.21%,是决定光芯片成本与产能的核心环节。根据Yole行业数据,全球InP衬底市场高度集中,前三大厂商占据90%以上市场份额,其中日本住友占比42%,国内北京通美占比36%,国内企业稳居全球第二。同时云南锗业、广东先导等国内企业持续扩产,进一步巩固国产材料供给优势。
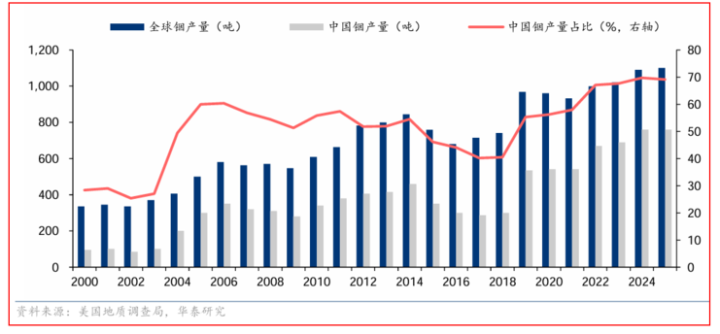
在原材料前端环节,我国同样具备绝对产能优势。原生铟是制备磷化铟的核心原料,据USGS2026年2月官方报告,2025年中国精炼铟产量达760吨,占全球总产量的70%,依托完善的金属冶炼、物料回收体系,形成海外难以复制的原材料供给壁垒。更为关键的是,2025年2月国内已将InP、三甲基铟等核心材料及相关生产技术纳入出口管制清单,海外光通信产业扩张必须依赖中国上游材料供给。
图:2020年全球InP衬底竞争格局
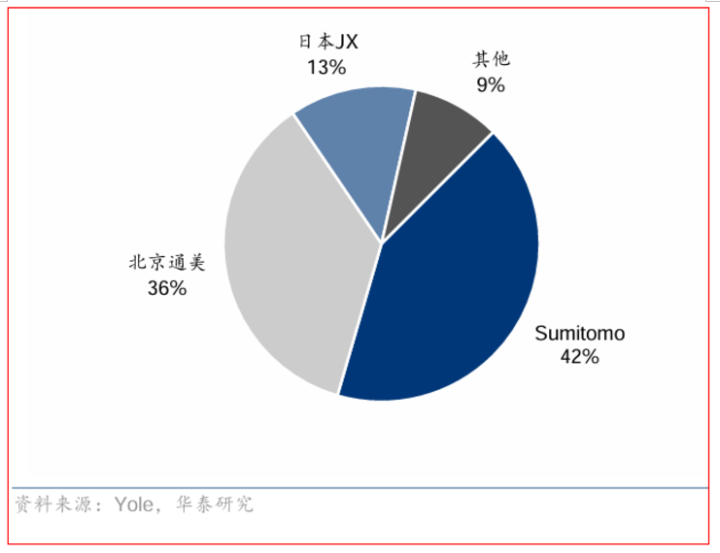
图:2000-2025年全球及中国铟产量
华泰证券认为,材料制备、产能壁垒、长期客户认证形成的综合护城河短期无法抹平,中美光通信产业链深度绑定、相互依存,贸然打破现有供应链平衡,将对海外光通信与AI产业造成严重冲击。
五、产业链壁垒构筑强韧性,光通信行业长期景气逻辑不变
综合产能格局、认证壁垒、上游材料供应链等多重维度来看,当前光模块行业的核心成长逻辑并未被海外政策撼动。
华泰证券最新行业观点指出,AI算力迭代带来的光模块增量需求具备长期确定性,叠加国产厂商全球垄断性产能、海外替代产能缺失、上游核心材料供应链高度集中的行业格局,中美光通信产业链的相互依存关系短期难以改变。整体而言,行业短期情绪扰动不改基本面高景气,随着AI算力建设持续推进,高速光模块的增量需求或将持续释放。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
未经允许不得转载:财富在线科技 » 【财富在线】FCC短期或难落地!光模块产业链或暂难被撼动
 10月8日股市财富在线午评