10月8日,截至发稿,三大指数集体调整。盘面上,电池、油气开采及服务、港口航运、燃气、煤炭开采加工等板块涨幅居前。
其中,电池板块持续走强,板块指数涨超2%,丰元股份、雄韬股份、紫竹高科、野马电池、时代万恒等多股涨停。
在大盘承压的背景下,电池板块何以走出独立行情?本文从政策定调、技术突破与基本面支撑三个维度展开分析。
一、顶层规划落地,政策定调从“量”转向“质”
电池板块走强最直接的催化剂,是七部门联合印发的《新型电池产业发展“十五五”规划》持续发酵。
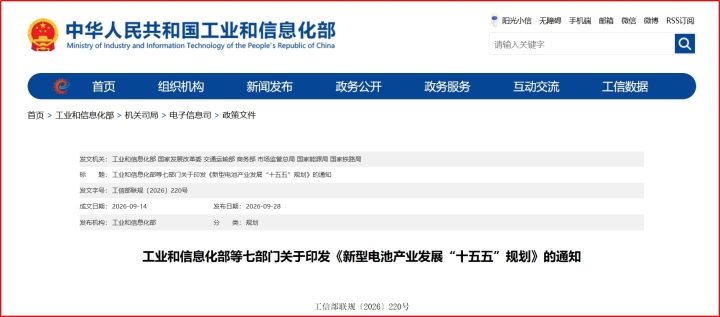
这是我国电池领域首个国家级专项规划,也是国家层面首次明确“新型电池”概念,以锂电池、钠电池、液流电池等为代表,具有技术迭代快、应用范围广、辐射带动强的特征。
从政策目标来看,此次规划释放的信号具有明显的方向性转变。规划明确到2030年,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB级,并提出19项重点任务和5个专栏。
值得注意的是,当前我国新型电池循环寿命最高约1.2万次,15000次目标的设定意味着储能长时应用空间将被显著打开。
与此同时,头部企业产品缺陷率要从行业常规的PPM级跃升至PPB级,即每10亿个产品中仅允许数个不良品,这对制造工艺和品质管控能力提出了极高要求。
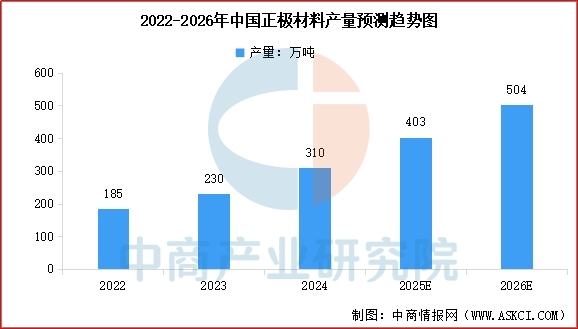
图源:中商产业研究院
工信部解读指出,“十五五”时期是全面巩固我国新型电池产业全球竞争优势的战略机遇期,规划将新型电池从“零部件”定位升级为“多领域电动化和新型能源体系的底层基础”,产业服务边界将从新能源汽车大幅拓展至储能、低空经济、智能机器人等新兴领域。这一定位的升级,意味着电池产业的市场空间和估值逻辑正在被重新定义。
二、技术端密集突破,全固态电池产业化拐点渐近
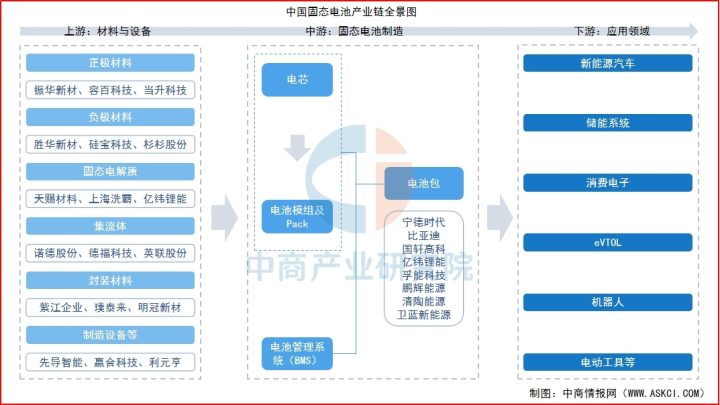
政策利好之外,产业层面的实质性进展是本轮行情的重要支撑。国庆期间,头部企业在全固态电池领域密集披露最新进展。据界面新闻报道,宁德时代已建成1GWh全固态中试线,实验室样品能量密度达500Wh/kg,目标在第四季度将中试线良率提升至90%以上,规划2027年实现小批量生产。
比亚迪硫化物全固态单体能量密度已达400Wh/kg,原型车CLTC综合续航突破1218公里,深圳坪山2GWh中试线已投产,计划2027年一季度启动千台级示范装车。
图源:中商产业研究院
第二梯队企业同样在加速追赶。国轩高科金石全固态电池0.2GWh中试线良品率超90%并已开启装车路测,2GWh量产线设计基本完成;孚能科技60Ah硫化物全固态电池预计年底下线,能量密度向500Wh/kg以上跃迁。
在材料与设备端,先导智能已打通干法电极、固态叠片、等静压致密化等全固态整线工序,固态设备订单预计从2025年的约8至10亿元增至2026年的约20亿元,产业化红利率先在设备环节兑现。
从产业化节奏看,机构研判2026年至2027年半固态、准固态电池将率先落地,应用于高端车型和机器人等场景;2027年至2028年有望迎来全固态乘用车小规模导入窗口。技术路线图的逐步清晰,为市场提供了可预期的成长路径。
三、基本面韧性提供支撑,出口与排产数据双双向好
从产业运行数据来看,电池板块的走强并非单纯的事件驱动,而是有着扎实的基本面基础。
据工信部数据,2026年上半年全国锂电池总产量超过1240GWh,同比增长44%;全国锂电池出口总额达3370亿元,同比增长37%。出口结构也在持续优化,增长动力从“数量驱动”转向“价值驱动”。
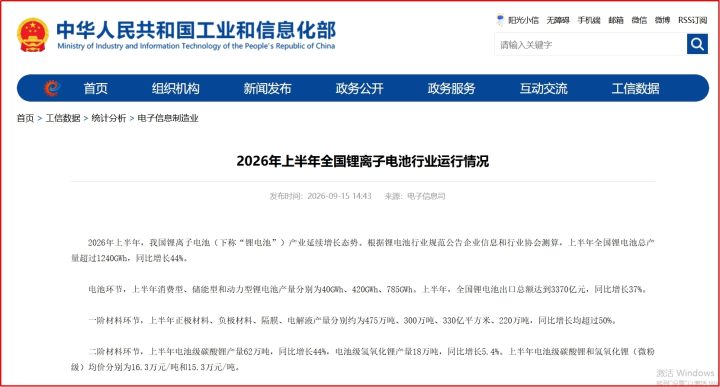
排产数据同样印证了行业的高景气。10月锂电产业链延续产销两旺态势,6家电池厂排产214.6GWh,同比大增57%,正极、负极、电解液排产同比增幅均超48%。
光大证券认为,顶层政策锚定全固态电池、长寿命锂电、钠电池三大技术主线,板块中长期成长景气性较强。
综合来看,此次电池板块在指数调整背景下的逆势走强,是政策顶层定调、技术产业化加速与基本面持续向好三重因素共振的结果。
《规划》将电池产业定位提升至新型能源体系底层基础的高度,全固态电池从实验室走向中试线的进程明显加快,出口与排产数据持续验证行业景气度。
在“十五五”新型电池产业全球竞争优势巩固的战略机遇期,具备技术卡位优势和产业链整合能力的头部企业,有望率先受益于产业化拐点的到来。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】电池板块逆势走强,背后这三大逻辑
 10月8日股市财富在线午评