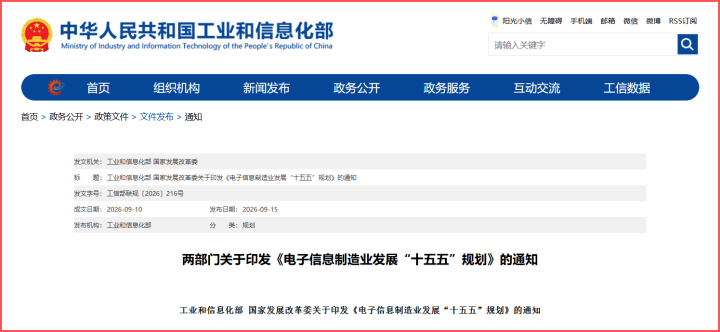
2026年是“十五五”规划的开局之年,半导体集成电路被正式列为国家重点打造的新兴支柱产业。
《电子信息制造业发展“十五五”规划》明确提出推动集成电路全链条攻关,重点发展高性能处理器、高密度存储器、高可靠性模拟数模混合芯片等高端芯片产品,专门把AI芯片技术攻关列为重要任务,聚焦张量核心、混合精度计算、统一内存架构等关键技术,提升通用GPU、专用ASIC芯片的本土供给能力,规划提出到2030年规模以上电子信息制造企业营业收入力争突破30万亿元,行业整体研发投入强度达到3.5%,设置17项重点任务覆盖设计、制造、封测、设备、材料、EDA工具全产业链环节,直面产业“卡脖子”薄弱环节,把解决关键卡点写进核心任务清单。
2026年政府工作报告同样明确实施产业创新工程,鼓励央企国企带头开放芯片应用场景,以应用牵引国产芯片迭代,改变过去单纯扶持生产端,缺少落地场景的痛点,推动国产芯片在服务器、工业、汽车等领域实现规模化落地验证。
一、国产半导体:存储原厂进入份额兑现期,供需紧平衡仍在延续
国内外大模型迭代尚未停步,存储依旧是训练与推理两侧共同的卡口。在此基础上,AIAgent的普及推动存储分层模式进一步优化,HBM与DDR之外,eSSD已成为服务器侧最紧缺的物料之一。
2026年全年,DRAM与NAND价格涨幅达数倍,目前仍保持边际向上;消费侧需求受到阶段性抑制,但随着端侧AI演进,端侧存储有望持续修复,叠加AI侧旺盛需求,行业整体供不应求的格局预计延续,景气度仍在上行通道。
二、设备:量质齐升,从单点突破走向多品类覆盖
存储高景气带动全行业扩产,先进逻辑代工与先进封装同步推进,全球半导体制造投资持续增长。对国产设备而言,晶圆厂产能建设与存储原厂工艺升级同时展开,提供了持续的验证与导入窗口。
目前国内企业已在刻蚀、薄膜沉积、清洗、CMP及测试等环节形成产品基础,正由单一设备突破转向多品类拓展与关键工艺覆盖,增长空间在“量”和“质”两端同时打开。
三、材料与封装:需求进入扩张期,OSAT扩产提速
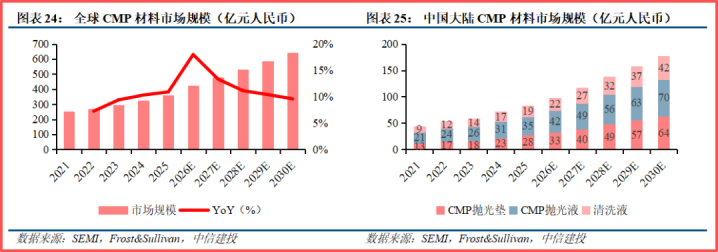
材料端,2026年以来海外成熟制程供应收缩、国内先进制程扩产,逻辑与特色工艺晶圆制造稼动率持续满载,叠加存储原厂与封测厂扩产落地,半导体材料需求整体进入景气扩张期。
先进封装方面,全球CoWoS产能供不应求,大陆OSAT厂商在封测景气度抬升的基础上,为抢抓机遇纷纷加大投入,扩产浪潮已经形成。
四、海外算力:资本开支高增伴随隐忧,技术迭代是主线
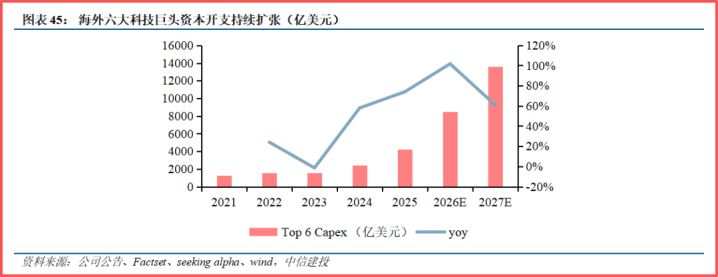
算力投入爆发式增长,带动硬件产业链蓬勃发展,但现金流已难以覆盖投入,市场对依赖融资维系的高资本开支能否持续产生担忧。对AI创造的需求,长期方向仍可保持乐观,产业链的观察线索集中在技术迭代带来的升级机会。
AIPCB供需维持紧张,为满足大算力、低损耗的高速传输,超高多层、PTFE、载板化成为主要趋势;随着机柜功率提升,800V架构渗透率有望上行,为功率器件与模拟芯片打开增量空间。
五、端侧:终端AI化趋势明确,Agent嵌入成为长期方向
AI正驱动新一轮内容生成、搜索与生产力应用的发展,覆盖智能手机、PC、机器人、XR及物联网等终端品类,提供全新体验。端侧的差异化价值在于隐私保护、即时响应、低成本与主动响应,或有望成为AI的下一个浪潮。Agent嵌入终端是
长期趋势,并由此带动SoC、声学、传感器、电池、散热等硬件的持续升级。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】半导体这三条主线谁先领跑?存储、设备、封装
 【财富在线】军工内需与军贸出海双轮驱动,新质装备动态同步发力