经历前期连续调整后,A股迎来了修复窗口,短期反弹已经启动。不过大家心里都有个疑惑:这一轮反弹行情到底能走多远?短期修复之后,会不会再度陷入震荡?当前市场正处在政策托底与外部扰动相互拉扯的阶段,行情节奏很难单凭盘面情绪去判断。为此,我们梳理了十大券商观点供大家参考。
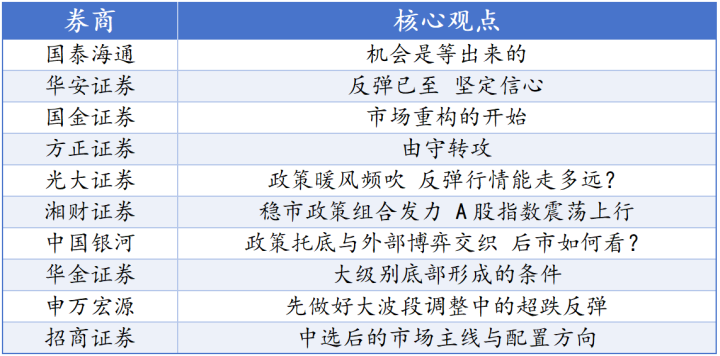
资料来源:财联社
一、国泰海通:机会是等出来的
国泰海通表示:年内大盘调整已较充分,但有力反弹的条件仍待时机与契机。当前市场预期、仓位偏高但不确定性加大,能否出现可持续反弹取决于后续实质性改善,时机正接近,年底年初条件更好。
AI产业周期未结束,中国AI增长与投资有望走出独立行情。主题看好:国产航发(珠海航展将首展多款自主航发,CJ-1000A量产将带动产业链国产化);具身智能(人形机器人技术完善、量产提速);粮食安全(厄尔尼诺扰动供给,稳产保供政策强化)。
二、华安证券:反弹已至,坚定信心
华安证券指出:海内外三季报、中期选举、FOMC会议等扰动已落地,叠加监管稳市场、APEC峰会会晤、中央经济工作会议预期等提振,机构年末业绩冲刺与春季躁动交易共识正在凝聚。民主党AI限制性提案落地难度大,不影响反弹格局。
三、国金证券:市场重构的开始
国金证券认为:全球算力回调的核心原因是云厂商三季报中AI盈利、现金流兑现速度难匹配资本开支扩张,投资回报与融资可持续性的矛盾未解决,叠加核心云厂商资本支出预期二阶导放缓,中选后民主党“大获全胜”加剧了硬件景气见顶的担忧,引发市场避险。
长期看,全球AI减速减弱了美元资产的资金吸引力,对非美资产是中期利好,中国资产是重要选择,长期无需悲观。
需要注意:一是美国实际利率见顶回落,黄金有望迎来机遇,中期底部正在确立;二是能源链(煤炭、石油、油运)短期压力测试后,将受益于全球补库需求,是资本成本波动与地缘冲突下的韧性资产;三是高景气领域(医疗服务、航运港口、有色及化工细分领域)与困境反转领域。
四、方正证券:由守转攻
方正证券进一步指出:本周市场企稳反弹,最差阶段已过,由守转攻的契机到来。美国中期选举民主党横扫及相关扰动是结构性风险,并非系统性风险,美股波动核心是AI硬件权重较大;A股科技股在主要指数权重下降,市场对科技股调整逐步脱敏,已形成持续赚钱效应。
当前市场运行环境与2022年4-5月较为相似,A股较美股市场大概率提前见底,油价大幅下跌是其转攻的标志,11月业绩空窗期、日历效应向好、月中深圳APEC会议元首会晤预期也会助推反弹。沪深300此前已连跌12周,本轮反弹持续性较强;反弹初期仓位重于结构,成长优于价值,注意成长板块与海外利率敏感型资产。
五、光大证券:当前市场反弹行情能走多远?
光大证券指出,近期国内稳资本市场政策集中落地:国务院金融工作报告支持中央汇金发挥类平准基金作用,巩固资本市场稳市机制;国常会强调完善稳市机制、增强股市内在稳定性。
工具层面,股票回购增持再贷款利率降至1%并转为长期制度安排,互换便利等工具同步加码。
海外方面,美国中期选举结果落地,市场担忧民主党上台强化AI数据中心能耗监管与反垄断审查,海外算力资本开支扩张节奏或放缓;美国10月非农数据超预期,美联储12月加息预期升温,海外流动性波动将影响A股反弹节奏。
后期看好两大方向:一是估值与筹码消化充分、有产业或政策催化的成长方向,半导体、算力设备、AI应用、机器人、商业航天等领域;二是有防御属性与股息价值的低估值方向,包括银行、石油石化、煤炭、电力、交通运输等红利类资产。
六、湘财证券:稳市政策组合发力A股震荡上行
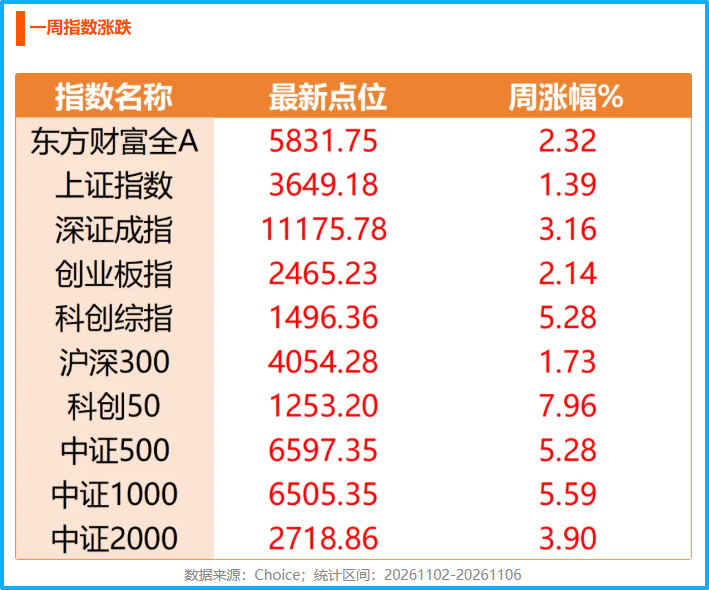
11月2日至11月6日A股震荡上行,主因是稳市政策组合发力。长期来看,2026年是“十五五”开局年,我国将延续积极财政政策与适度宽松的货币政策,但美联储货币政策从年初降息转向加息,叠加市场对美国中期选举后AI政策转向的担忧,加剧了市场波动。
短期来看,宏观短周期显现见顶迹象,叠加海外科技板块波动传导至国内,A股跌破7月低点,呈低点下移态势。不过,第三批互换便利落地、回购增持再贷款政策优化,为机构提供流动性、强化产业资本托底能力,遏制了市场偏弱态势蔓延,预计将支撑市场在上证指数3600点附近构筑阶段底部。
七、中国银河:政策托底与外部博弈交织后市如何看?
A股前期筹码消化后,进一步回调空间有限,但反弹持续性仍需观察量能,短期市场将以震荡蓄势、结构性轮动为主。
外部方面,美国中期选举落地,前期交易不确定性有所缓释,美债收益率与美元指数上行压力缓和,能源风险溢价短期回落。
内部方面,稳市政策持续加码,聚焦央行两大结构性工具优化:一是股票回购增持再贷款转为长期制度性安排并下调利率,二是启动第三次证券、基金、保险公司互换便利操作;同时配合鼓励护盘式回购、丰富市场投资工具、发挥两融逆周期调节功能等政策形成合力。
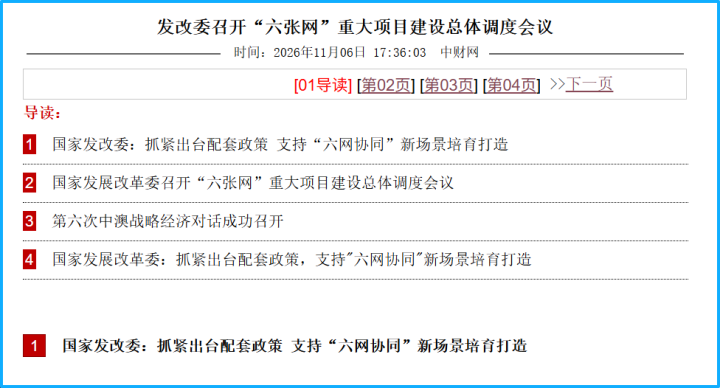
政策从阶段性安排转向机制化托底,传递了稳市决心,有助于打破市场负向循环,维护市场平稳运行。产业政策方面,“六网”仍是重点方向。11月5日,发改委召开“六张网”重大项目建设总体调度会议,后项目开工、资金及产业配套进展值得持续跟踪。后期看好国产算力、半导体设备材料、AI应用、创新药、新能源等。
八、华金证券:大级别底部形成的条件
当前A股大级别底部或逐步显现,短期仍将震荡磨底。一是短期政策及外部事件偏积极,稳增长、稳市政策持续发力,美伊冲突负面影响下降,中美关系维持平稳;二是估值情绪处于历史低位,调整幅度较大、情绪指标处于极低水平;三是经济和盈利有望修复回升,企业盈利处于上升趋势;四是流动性边际宽松,股市资金流入企稳改善。
九、申万宏源:把握大波段调整中的超跌反弹
申万宏源认为,当前A股具备短期历史极高性价比,叠加稳定资本市场预期发力,或将迎来反弹,但科技赛道基本面承压、筹码结构不稳定,不支持大波段反弹。参考历史经验,本轮反弹幅度和时间有限,但市场不再创新低的周期或较长。结构上,主题行情和独立逻辑行业表现占优,机构重仓的科技赛道资产或跑输。
行业比较靠前的方向:一是基本面预期较好的国产半导体和PCB领域;二是具身智能、医疗AI和AI安全为AI应用端的重点方向;三是新能源、半导体占优与算力链调整并存,为市场结构性机会的组成部分。
十、招商证券:中期选举后的市场主线与看好方向
招商争证券表示,美国中期选举后,民主党夺回国会两院,但受总统否决权约束,政策以约束增强为主,主要通过拨款、国会监督和州级行政裁量落地。
产业层面,医疗服务边际受益于保障扩围,药企面临控费压力;数据中心承担新增电网成本成两党共识,电网投资确定性高于清洁能源补贴;对华科技限制和关键矿产供应链重构政策持续。
AI监管趋严引发资本开支回报担忧,海外交易重点从云厂商现金流转向上游硬件EPS下修,强劲非农数据约束短期宽松预期,AI投资降温压低长期利率。
以上内容来源根据财联社整理,我公司已对内容核实,转载仅供投资者阅读参考,不代表我公司观点,也不构成投资建议,如据此操作风险自负,股市有风险,投资需谨慎。
未经允许不得转载:财富在线科技 » 【财富在线】A股反弹行情能走多远?十大券商策略与看好板块梳理
 【财富在线】军工内需与军贸出海双轮驱动,新质装备动态同步发力