大家下午好!
今天A股的走势其实有点先抑后扬的味道:早盘小幅低开,但随后指数一路往上走,午后还走出了一波比较亮眼的抬升。
创业板指尤其突出,收盘涨超3%,量能也同步放大。
这种从低开到走强的节奏,说明资金的态度在悄悄转变。
不用急着追,也不用急着怕,市场的信心是慢慢攒起来的。
【1】低开后稳步走强,修复节奏能否延续?
11月11日,A 股三大指数小幅低开,随后震荡走强,午后拉升明显。截至收盘,沪指涨0.46%,深成指涨1.32%,创业板指大涨3.11%。全市场3538只个股上涨,85只个股涨停,仅1只跌停,个股层面呈现出较强的普涨特征。
当天盘面整体最值得留意的一点,是量价配合相对扎实——沪深两市成交额1.68万亿,较上一个交易日放量1715亿。
低开之后没有继续下探,反而一路稳步抬升,说明低位承接意愿较强,资金参与度也在回升。连续几日的分化整理之后,市场终于走出了较为明朗的方向。这轮走强的节奏能否延续、量能还能不能继续保持,是后续的一大看点。
【2】技术+业绩双驱动,光纤开启新周期?
今日光纤概念走强,收涨4.42%;板块内,宇特光电30CM涨停,源杰科技、致尚科技20CM涨停,科瑞技术、光迅科技、东山精密、长飞光纤10CM涨停。
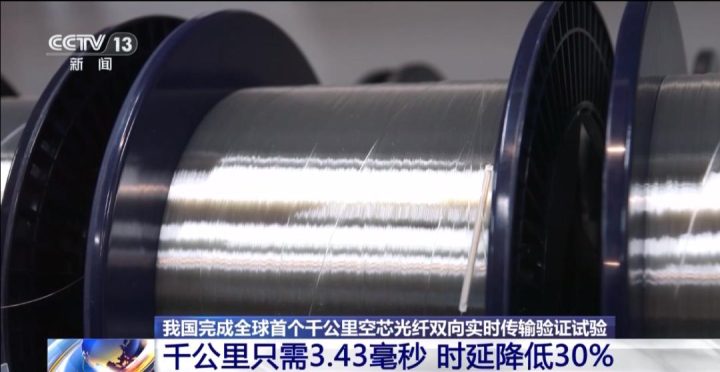
据央视新闻报道,近期,我国完成全球首个千公里空芯光纤双向实时传输验证。这意味着我国在新一代通信网关键技术领域取得新的突破。这次试验在1007.48公里的光纤线路上,首次实现了双向各64Tb每秒的信号同步传输,千公里信号单程传输只需3.43毫秒。
图源:央视新闻
中国电信新一代信息通信专业首席专家介绍称,相比于传统的实芯光纤,空芯光纤是在气体中去传送信号,时延能够降低30%,本次试验成功验证,空芯光纤可复用现有传输设备,实现长距离、大容量、低时延传输,为算力网络建设储备关键技术。
长飞光纤光缆股份有限公司首席科学家表示,AI数据中心对时延要求非常高,光连接光传输的速率也非常重要。使用空芯光纤可以提升计算效率,也可大幅降低GPU或存储芯片的投资成本。
据悉,目前这种空芯光纤技术已经应用在深圳香港之间的全球首条跨境商用空芯光纤金融专线,在亚洲、欧洲等地区也落地了超过10个商用及试点项目。
此外,在行业高景气度拉动之下,光纤产业链相关企业盈利显著修复。据证券时报消息,国家统计局数据显示,2026年1—9月算力与数据中心建设带动光纤制造、光缆制造行业利润分别增长5.7倍和1.1倍。
据证券时报·数据宝统计,2026年前三季度,15只概念股净利润增速超40%(含扭亏为盈)。杭电股份、通鼎互联、华脉科技净利润扭亏为盈。非扭亏股中,长江通信、长飞光纤、杭电股份、信德新材、亨通光电等净利润均实现翻倍增长。
光大证券指出,光纤呈供需紧平衡态势,有望开启价值重估全新周期。受光纤预制棒扩产周期长、产业前期资本开支低等制约,光纤行业供给刚性较强,而AI算力建设、运营商集采复苏及海外出口回暖等带动需求大幅上行,高端AI光纤逐渐挤占产能,推动各类型光纤价格快速上涨。AI算力浪潮将重塑光纤行业逻辑,智算中心光纤用量较传统数据中心有数倍提升,行业供需缺口或将持续扩大,同时,伴随高毛利特种光纤需求快速放量,行业也将摆脱传统普通光纤薄利模式,整体开启景气上行、价值重估的全新周期。
【3】PCB板块掀涨停潮,上涨底气是什么?
PCB概念全天表现活跃,收涨3.34%,沃特股份、光洋股份、博杰股份、东山精密、深南电路、沪电股份、景旺电子等多股10CM涨停。
据上证报消息,今年三季度,PCB行业景气度进一步提升,部分厂商订单饱满,产能利用率均在90%以上,PCB产品售价和出货量同步上升。
第三季度,A股18家PCB企业营业收入均实现同比增长,其中14家归母净利润同比增长或扭亏。订单增加、产品提价以及产品结构优化,是推动业绩增长的主要因素。
产品提价对盈利的影响,已在部分厂家的三季报中显现。第三季度,博敏电子归母净利润为5457.32万元,同比增长2342.3%,增速居前,主要得益于公司向下游客户传导提价带动毛利增长。
崇达技术第三季度实现营收32.51亿元,同比增长57.84%;归母净利润4.98亿元,同比增长441.01%。崇达技术表示,营收增长的主要原因是订单增加以及成本上涨带动产品单价提升。
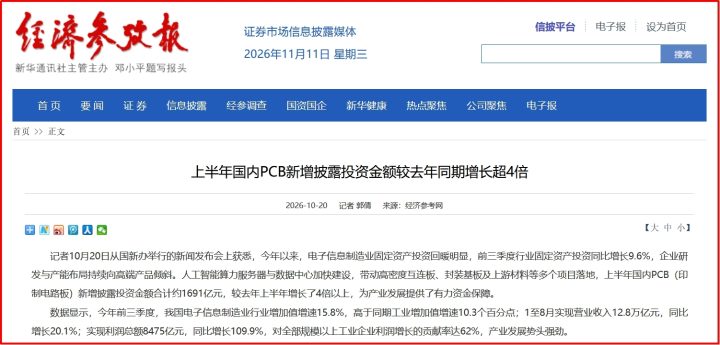
此外,据经济参考报消息,此前国新办举行的新闻发布会上披露,今年以来,电子信息制造业固定资产投资回暖明显,前三季度行业固定资产投资同比增长9.6%,企业研发与产能布局持续向高端产品倾斜。
人工智能算力服务器与数据中心加快建设,带动高密度互连板、封装基板及上游材料等多个项目落地,上半年国内PCB(印制电路板)新增披露投资金额合计约1691亿元,较去年上半年增长了4倍以上,为产业发展提供了有力资金保障。
申港证券认为,AI服务器迭代有望带动PCB技术等级和价值量持续升级,AIPCB及覆铜板领域有望获得较好成长空间和增长速度,国产PCB产业链业绩景气度或延续。
天风证券表示,为适应不同领域的需求,PCB正向着高速、高频、集成化、小型化和轻薄化的方向发展,高多层、高频高速、HDI板、IC载板等中高端PCB产品将保持强劲增长趋势。设备占PCB厂商资本开支比例基本在60%以上;随着工艺不断提升,设备投资占比同样有望得到提升。
【4】海上风电再加码,产业大会召开!
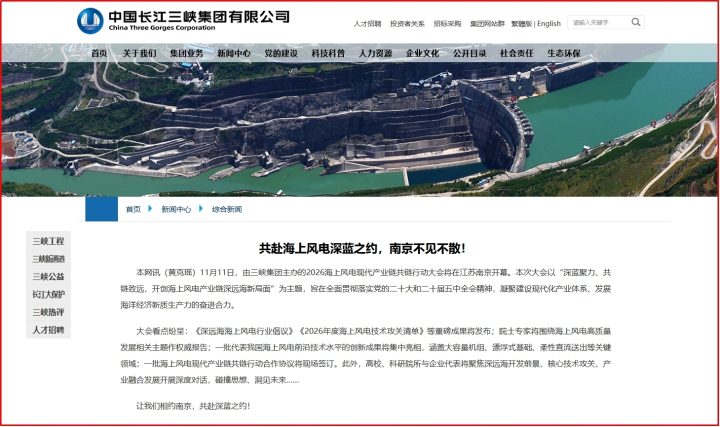
11月11日,由三峡集团主办的2026海上风电现代产业链共链行动大会在江苏南京举行,大会以“深蓝聚力、共链致远,开创海上风电产业链深远海新局面”为主题。
本次大会看点纷呈:《深远海海上风电行业倡议》《2026年度海上风电技术攻关清单》等重磅成果将发布;院士专家将围绕海上风电高质量发展相关主题作权威报告;一批代表我国海上风电前沿技术水平的创新成果将集中亮相,涵盖大容量机组、漂浮式基础、柔性直流送出等关键领域;一批海上风电现代产业链共链行动合作协议将现场签订。
图源:中国长江三峡集团有限公司官网
政策面上,上海市海洋局近期印发《上海市海洋经济发展“十五五”实施方案》。其中提到,强化海洋产业数字赋能。建设高能级海洋综合数据库和海洋大数据共享应用平台,加强海洋数据要素的开发和使用,优化海洋数据资源要素市场化配置。推动临港海底数据中心探索“海上风电+海底算力”融合发展新模式。
国信证券表示,全球海上风电即将迎来持续数年的繁荣发展。近期国内海上风电省管项目陆续启动建设,江苏、浙江、广东均有重大项目启动设备招投标。欧洲与东南亚、中东等海外市场面向中国供应链重点订单顺利推进。陆风方面,新能源机制电价趋稳回升,风电招标呈现修复态势,1-8月,国内陆风招标65.5GW,同比增长36%。2026年下半年以来,风机出口保持较高景气度,为产业提供长期利润增长空间。
该机构展望,2026—2030中国新增海上风电装机4/12/15/18/24GW,累计新增73GW,其中深远海29GW。海底电缆、管桩和风机这三类深远海核心设备每GW设备价值量估计为59亿元。随着海上风电市场快速扩容,到2030年这三类设备市场产值由约200亿元增至1326亿元,产业增量利润超过150亿元。
【5】新技术+大需求,电池主线再度升温!
据电池网消息,第13届中国(宁波)电池新能源产业国际高峰论坛定于11月11-13日在宁波新芝宾馆举办,论坛以“深耕存量价值 拥抱增量蓝海——全球能源变革下的中国智慧与创新之道”为主题。
大会设置五大核心议题,覆盖储能产业、固态电池与钠电池商业化、电池新材料创新、电池回收与城市矿山、动力电池全球化五大方向,将呈现30余场主题报告。
政策方面,据四川省发改委《四川省新型储能项目建设三年行动方案(2026-2028年)》,2026-2028年全省新增新型储能项目规模将超过1300万千瓦/2600万千瓦时,重点布局电源侧、电网侧及多场景应用,为储能产业链提供明确需求锚。
今年前三季度全球锂离子电池储能系统出货量达779.9GWh,同比增长73%,其中三季度单季出货286.8GWh,同比增长58%;10月新能源乘用车批发同比增长12%,四季度电芯及材料需求仍有支撑。
万联证券指出,在下游需求高增长驱动下,锂电行业整体景气回升。当前锂电行业排产活跃,材料价格同比增长,行业周期进入上升区间。同时,固态电池、钠离子电池技术产业化进程持续加速,固态电池2026年开始进入中试线落地及装车验证的关键阶段,钠离子电池产品持续发布,或迈入GWh级规模化商用元年。固态电池、钠离子电池新技术发展有望带动锂电产业链材料体系升级。
国信证券表示,2026年是独立储能容量电价机制落地元年(114号文首次在国家层面将电网侧独立新型储能纳入容量电价体系)。1–9月国内储能系统及含设备EPC招标(含集采)451.9GWh,同比+48%,不含集采口径391.5GWh,同比+82%。装机端受2025年5月、12月两轮抢装高基数影响,1–9月新增装机102.3GWh,同比仅+6%;招标与装机之间的差距意味着2027年并网规模有望继续增长。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线A股全网话题榜】A股走势先抑后扬,创业板指涨超3%!
 【财富在线】军工内需与军贸出海双轮驱动,新质装备动态同步发力