10月22日,A股市场全天调整,沪深两市成交额1.53万亿元,较上一交易日放量994亿元。盘面上,人形机器人概念逆势活跃,大业股份收获5连板,兆威机电4天2板,大洋电机、襄阳轴承、鸣志电器涨停。
一、特斯拉量产落地,供应链同步验证
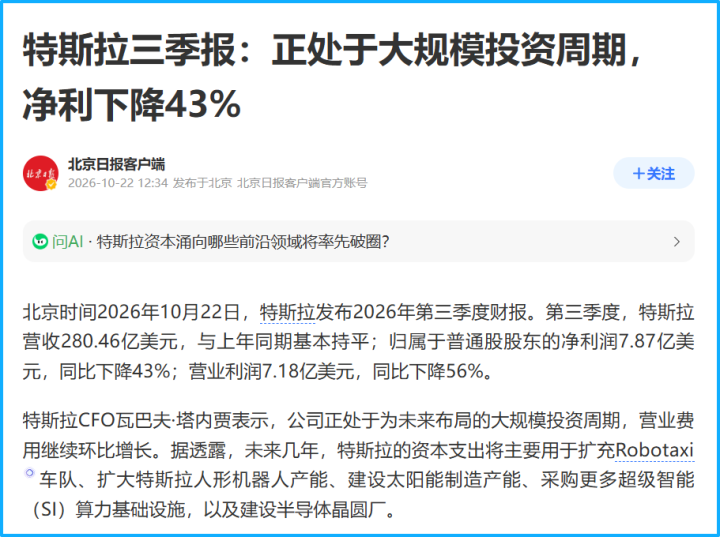
北京时间今晨,特斯拉发布2026年三季报并召开财报电话会,官宣Optimus人形机器人已在弗里蒙特工厂启动生产,并明确当前制造工艺可支撑商业化落地。马斯克表示,达成年产100万台、即每周2万台的产能目标,至少还需要一年时间甚至更久;他还透露,预计一个月左右放出Optimus最新演示视频,并强调不希望机器人的动作是预先设定好的。
供应链端同步出现验证信号。据上海证券报报道,特斯拉机器人团队已赴拓普集团、三花智控、均胜电子等宁波上市公司审厂,审厂导向Optimus量产,有望向中国供应链企业派发订单。
此外,英伟达宣布扩展Isaac开放机器人开发平台,新增人形机器人参考平台、数据集、运行时框架及机器人学习工具,打通数据生成、模型训练、仿真验证到实际部署全流程,加快通用机器人研发。
二、政策与国产产品双向发力
政策层面同样形成有力支撑。10月21日,中办、国办发布《关于推动科技创新和产业创新深度融合的意见》,明确全面实施”人工智能+”行动,推动集成电路、工业母机、高端仪器等关键核心技术攻关取得决定性突破;叠加工信部此前表态,今年我国整机产量预计突破10万台,产业正从”0到1″迈向”1到10″。
同日,宇树发布新款机器人”H2-X功夫传奇守护”,定位从舞台表演转向安保与应急救援,可保护主人免受袭击、徒手抬车、车祸瞬间扑救,续航约8小时,较基础款H2约3小时大幅提升。
三、量产元年开启,行业梯队初步形成
2026年被视为人形机器人”量产元年”。华龙证券研报指出,产业正处于1到10的关键发展时期。从头部厂商进度看,梯队分化明显:优必选、智元进入万台级出货;特斯拉Optimus、宇树、乐聚处于千台级量产推进;FigureAI、银河通用仍为百台级小批量阶段。
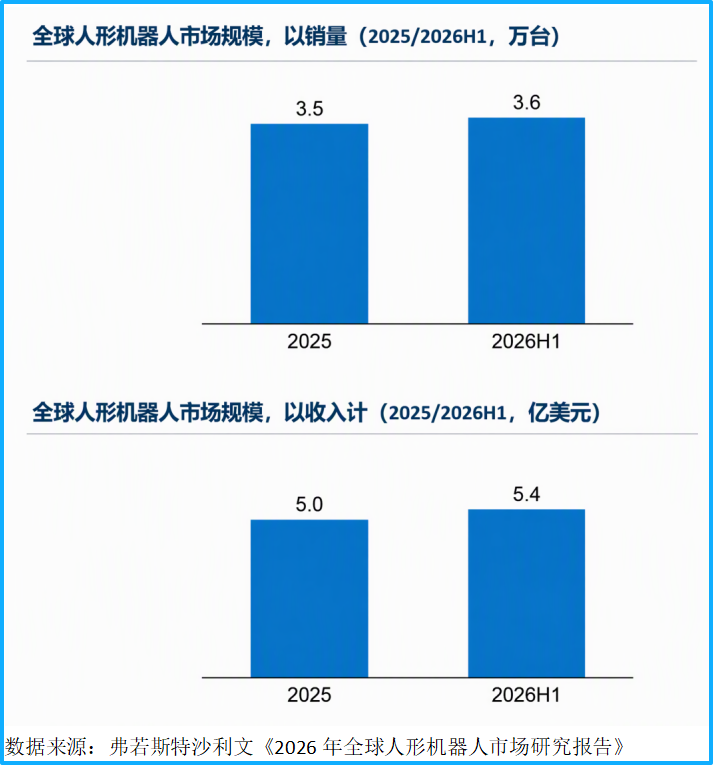
市场规模同样印证放量。据弗若斯特沙利文报告,上半年全球销量达3.6万台,超过2025年全年的3.5万台;市场收入达5.4亿美元;按收入计,全球前五名全部由中国企业包揽。
四、机构观点:主题行情或已具备启动条件
中信证券研报指出,三季报陆续披露后,A股有望进行主题投资行情风格切换;机器人板块在流动性、估值、政策、技术、链主等维度的催化,大都符合过去七轮上涨行情特征,主题行情已具备启动条件。同时,GPT-6与Gemini4在规划、空间感知及Real-to-Sim建模上的进步,正拓宽大模型参与机器人开发训练的空间;Optimus量产爬坡提速,特斯拉有望在Q4发布OptimusV3,看好量产和应用前景。
开源证券从”物理AI”视角切入,认为物理AI有望成为coding之后需求空间最大的市场,机器人智能系统可形成类似通用大模型的盈利模式,以API调用、Token和订阅制形成收入。
万联证券表示,产业正处于从技术突破迈向规模化商业化的破晓时刻。供给端,特斯拉、宇树、智元、优必选稳步推进量产;需求端,人口老龄化与劳动力成本攀升形成长期驱动;政策与资本合力助推,AI大模型持续为机器人注入灵魂,行业有望从B端走向C端,市场空间广阔。
申万宏源证券指出,2026年产业化进入新阶段,可关注三条主线:一是特斯拉产品迭代、国产供应链变化和产业化落地节奏;二是全球巨头布局机器人赛道;三是各种形态机器人在具体应用场景落地放量。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】信号!全球机器人销量反超去年全年,前五全是中国企业
 【财富在线】物理AI概念强势领涨!这三大逻辑