午后科创持续拉升,算力芯片再度走强,艾布鲁20cm涨停,旋极信息此前也录得20cm涨停,华东重机4连板,摩尔线程、寒武纪、海光信息、龙芯中科、大胜达等涨幅靠前。盘面热度的背后,是产业逻辑与消息面的同步推进。
一、消息面:算力紧缺被“摆上了台面”
大模型端的算力需求正处在旺盛区间。DeepSeek近期开始对免费用户“限额”,不少用户在社交媒体上反映,App及网页版的使用额度有所调整,包括限制长对话、每日使用额度以及单次文字输入长度,原因指向“算力不足”。
与此同时,模型迭代还在加速:阿里巴巴发布新一代基座大模型Qwen4-Max,总参数2.4T,具备原生视觉能力,支持百万上下文,缓存命中每百万Tokens低至0.5元,完成单任务的平均费用较上代模型大幅下降六成。需求端在涨、供给端在紧,两股力量共同把算力推到了行业叙事的中心位置。
二、海外限制再加码,管控范围从“芯片”延伸到“算力”
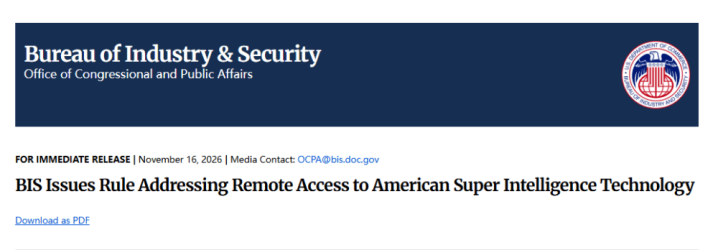
11月17日,美国商务部工业与安全局(BIS)发布新的先进芯片出口限制法规《AddressingRemoteAccesstoAdvancedSemiconductors》,主要包含五个部分:
一是点名马来西亚、新加坡、泰国、印度尼西亚和巴西五国,相关先进芯片或服务器运往当地或在当地转手,原则上需申请许可;
二是对远程租用算力设置了明确门槛;
三是明确管控存量芯片;四是对电商和社交平台推荐系统给出例外安排;
五是收紧部分先进芯片的代工与封装环节审查,并正式撤销《AI扩散规则》中的全球国家分档和相关模型权重管制。
从整体看,海外限制的边界已从芯片实物的跨境流动,延伸到算力的远程访问,第三国机房租赁绕道的空间被直接封堵,国内大模型外训通道明显收窄。
这一变化带来的直接结果,是算力需求加速回流国产集群,并推动中国逻辑与存储的先进产能建设。国产算力替代由此成为一条确定性较强的主线,代工、封测与设备厂商的产业地位随之抬升。
三、业绩层面:营收高增,规模效应开始显现
26Q1-Q3,国产AI算力芯片整体营收同比高增长。A股5家国产算力芯片公司合计营收同比增长98%,其中摩尔、沐曦等26Q3单季营收同比实现数倍增长。
在上游原材料涨价、代工与封测成本上涨的背景下,算力芯片凭借旺盛需求,仍大部分保持在50%左右的毛利率水平。
26年以来的收入放量,使规模效应有了更好的体现:寒武纪、海光的盈利规模持续增长,摩尔、沐曦等陆续实现单季扭亏或减亏。随着出货规模进一步放量,各家后续的盈利表现具备较为乐观的预期空间。
四、超节点:国产方案集体亮相
在海外单机柜算力密度持续升级的推动下,国产算力芯片的超节点方案已陆续展出,各家均推出64卡及以上方案。
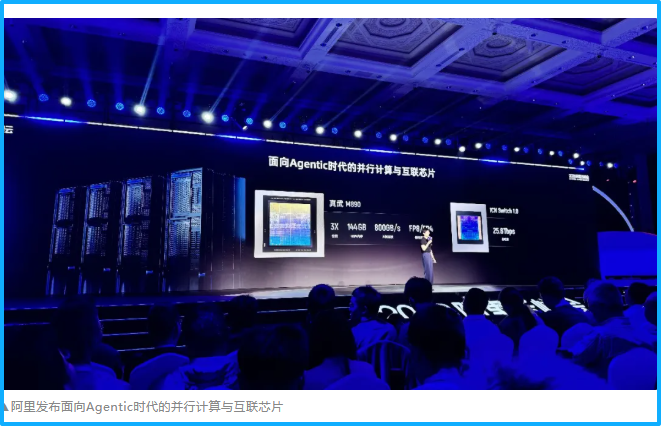
昇腾960的1024卡级超节点已上市,借助自研Hi-ONENPO光引擎与灵衢协议,可完成4096卡互联;阿里磐久AL128搭载真武M890已全面量产;海光携手曙光推出scaleX640并上线智算中心;燧原携手中兴打造云燧ESL-O;沐曦曦景S600单柜64卡,可向上扩展至320卡可重构超节点;摩尔单柜128卡可构成双柜MTTC256超节点;天数IXL144助力天垓300系列放量;壁仞光跃128卡为国产光互连光交换超节点;昆仑芯等厂商也已推出对应方案。超节点正在从概念展示走向工程落地。
五、机构:产业链景气有望延续
招商证券指出,全球AI竞争持续加剧,以算力芯片为核心的AI基础设施建设仍处在高速发展中。伴随海外禁运等限制性条件以及国产算力芯片产品能力的持续提升,国产算力芯片在运营商、智算中心等领域持续放量,在互联网大厂处的份额也在高速增长,代工、封测、AI配套芯片等环节的产业发展趋势值得持续跟踪。
中信建投证券表示,算力需求持续强劲,国产GPU公司进一步兑现业绩、份额仍有较大提升空间,光互连占比持续提升带动2027年800G、1.6T光模块需求高增,大陆液冷公司将进入关键业绩兑现期。
国盛证券则认为,AI行业仍处在高速扩张期,算力产品供不应求,2027年算力芯片供给偏紧、算力配套芯片大概率持续紧缺,AI需求有望拉长半导体上行周期,全产业链本土化发展趋势仍在延续。
本文仅整理公开行业信息,不构成投资建议,涉及任何个股只做案例分享,不做任何推荐;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】大模型算力告急,利好催化有哪几点?需求紧、业绩增……