9月22日A股三大指数走势分化,两市全天成交2.14万亿元,较前一交易日放量1040亿。盘面呈现结构性热点,多个题材板块局部走强。其中AI应用方向南威软件拿下2连板,智度股份、新炬网络、中新赛克涨停。
消息面上,Meta在9月初推出消费级AI智能体Muse,持续稳居苹果应用商店榜单前列,市场开始预期AI智能体规模化落地,将拉动服务器CPU需求。
隔夜美股费城半导体指数大涨4.29%,AMD市值突破万亿,直接带动A股半导体板块当日走强。
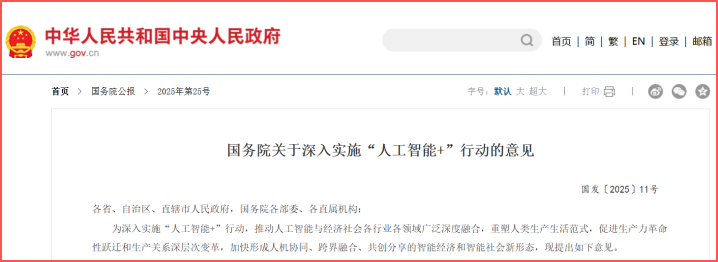
政策层面,2025年7月国务院发布《关于深入实施“人工智能+”行动的意见》,目标设定2027年智能体应用普及率超70%,2030年提升至90%,政策指引持续带动央国企采购需求释放。
一、产业格局:四类新玩家入局,重塑AI产业链
本轮AI产业升级不再由互联网大厂单独主导,四类参与者从不同赛道切入,成为产业增量核心来源。
1、大模型创业公司,冲击原有巨头格局
头部大模型创业企业融资规模持续走高,打破大厂垄断。DeepSeek计划首轮融资500亿元,有望刷新国内AI企业单笔融资纪录,投后估值预计突破3500亿元,腾讯、国家大基金等有意参与投资,在推理、代码领域形成差异化优势;
月之暗面(Kimi)累计融资超376亿元,是国内融资额最高的大模型创业公司,长文本能力为核心亮点,快速落地企业服务与C端产品;
开源智能体项目OpenClaw(龙虾),改变人机交互模式,催生大量中小团队基于开源生态开发产品。
2、传统硬件厂商转型,打造AI终端入口
硬件厂商思路从单纯售卖硬件设备,转向搭建AI终端入口,依托终端渠道和硬件能力切入赛道。
绿联科技从存储配件厂商转型,推出搭载本地大模型的NAS私有云,和千问深度合作,把家庭存储升级为家庭算力中心,2026上半年智能存储业务收入7.7亿元,同比增长86%,成为公司第二增长曲线。
同时阶跃星辰、智客等厂商推出原生智能体手机、AI健康眼镜,硬件载体转变为智能体运行终端。
3、国资与产业资本主导资金投向
投资主体结构发生变化,资金来源从过去财务资本为主,转向产业资本+国资主导,资金重点投向硬科技与算力基础设施。国家集成电路产业基金、各地国资引导基金持续加码算力、芯片、大模型、具身智能;腾讯、华为、阿里等产业资本沿着产业链上下游布局,覆盖上游算力到下游应用,搭建自身生态壁垒。
4、垂直赛道初创团队,降低AI创业门槛
AI开发门槛不断下降,大量垂直领域初创企业、个人创业者入场。2026外滩大会专门设立创新物种展区,集中展示智能体、具身智能、AI终端等初创项目;医疗、制造、零售等行业,大量AI应用小公司落地细分场景,成为产业落地的毛细血管。
资料来源:SensorTower
二、全球AI商业化:从用户争夺转向变现兑现
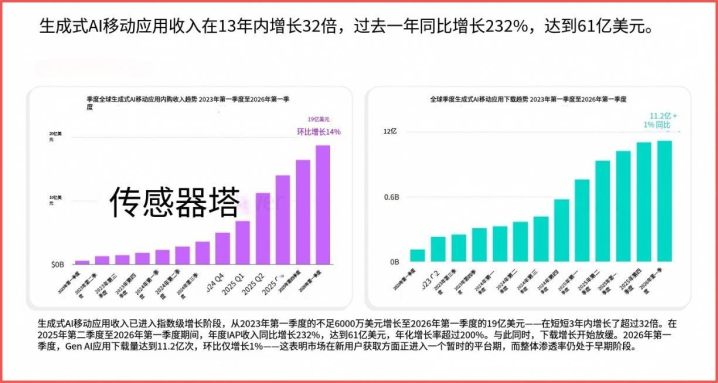
生成式AI应用已经成为非游戏移动应用最强增长引擎。2025年Q2至2026年Q1,全球GenAI应用内购收入同比大涨232%至61亿美元,三年增长超32倍;同期下载量仅小幅增长,意味着行业重心已经从抢用户,转向商业化变现。
AI助手仍是规模最大赛道,ChatGPT保持领先;AI陪伴、图文视频生成工具增速亮眼。区域上美国收入占比最高,日本、东南亚、印度等亚太市场增速更快。
全球市场竞争呈现多点追赶格局。ChatGPT依旧占据收入和用户龙头位置,Gemini、Claude、Grok持续追赶;Dola依靠差异化策略,在东南亚、拉美市场下载量超越ChatGPT。
国内市场本地化特征明显,豆包连续12个月稳居iOS下载榜首,字节在AI助手、陪伴、教育、内容生成多线布局;日韩本土AI产品崛起,和全球产品同台竞争。
商业化投放层面,全球AI广告支出爆发。印度、日韩、英国AI广告同比增幅显著,OpenAI、GoogleAI、Claude、Dola成为主要广告主。
部分细分赛道产品验证高变现能力:Plaud主打硬件+AI笔记,单次下载收入远超ChatGPT;Zeta先在韩国跑通AI陪伴模式,再向日本、美国扩张;PixAI深耕动漫AI生成,日本市场贡献六成营收。
中信证券研报指出,2026上半年科技板块业绩高增,利润增速显著高于营收,核心逻辑是AI算力需求爆发带动产业链量价齐升。半导体、通信设备、计算机设备业绩兑现度最高。7月板块回调之后,拥挤度与估值压力得到缓解,半年报高增长持续消化估值,行情主线切换为盈利驱动。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
未经允许不得转载:财富在线科技 » 【财富在线】增长超32倍!AI应用四大方向或重构产业链