9月18日,截至发稿, 三大指数集体走强,个股短线行情回暖明显,当前市场上涨个股超4500家。
板块方面,医药、半导体产业链、AI应用涨幅居前。其中,汽车芯片、MCU芯片、存储芯片为代表的半导体产业链全线狂飙。
综合来看,近期半导体产业链在材料端涨价、AI算力需求爆发、光互联技术迭代以及国产替代政策加速落地等多重因素驱动下,正迎来新一轮景气上行周期。
一、光刻胶涨价催化材料端行情,国产替代进入加速兑现期
本轮半导体行情的重要催化剂之一来自上游材料端的涨价。
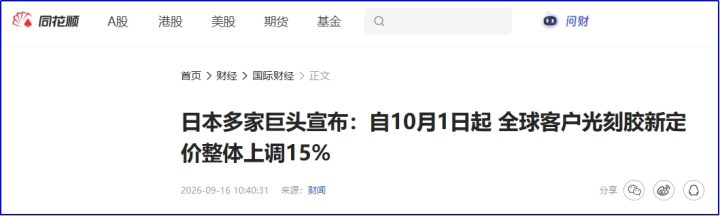
9月16日,日本JSR、东京应化、信越化学等宣布,自2026年10月1日起全球客户光刻胶新定价整体上调15%,其中高端ArF系列长协报价上调16%至22%,HBM专用浸没式ArF最高上调24%,现货散单涨幅达32%至38%,KrF系列常规牌号涨价9%至14%,3D NAND厚膜专用KrF涨幅达18%至20%。
光刻胶是晶圆制造的核心材料,全球供给格局高度集中,日本厂商占据全球约53.87%的生产份额。从国产化率来看,当前g/i线光刻胶国产化率已超30%,KrF国产化率大致在1%至8%,ArF不足1%,EUV基本空白,国内高端产品仍高度依赖进口。
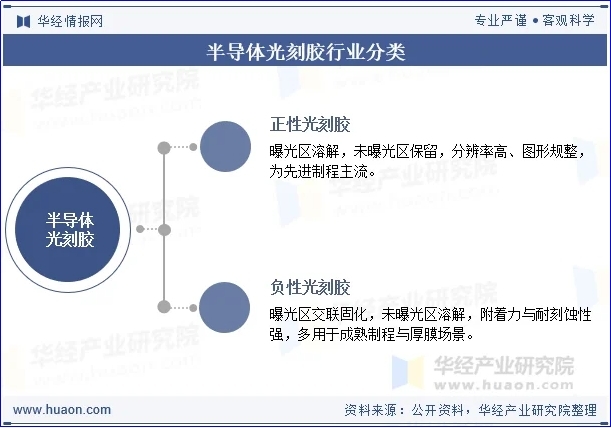
日本厂商大幅提价,一方面直接打开了国内光刻胶企业的定价空间,另一方面将加速下游晶圆厂对国产光刻胶的验证和导入节奏。
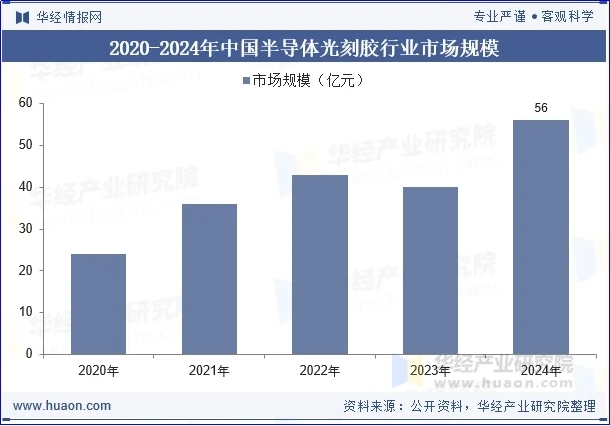
市场规模方面,2024年我国半导体光刻胶市场规模约56亿元,预计2026年达81亿元、2029年增至115亿元,2024至2029年复合增长率约15.5%,增量主要来自ArF与KrF胶。
中信建投研报指出,当前AI通胀已传导至材料端,供给端“去日化”与需求端AI通胀形成几乎完美的组合,光刻胶单体、湿电子化学品等方向有望持续受益。
二、AI算力需求爆发,CPO/光互联打开长期成长空间
AI算力需求持续超预期,为半导体产业链提供了强劲的需求支撑。
9月17日,英伟达CEO黄仁勋在苏格兰参加AI活动时表示,预计公司2027年芯片销量将达到当前年度水平的约两倍,并指出AI在医疗、制造、金融服务等多个行业的渗透正加速推进。
隔夜美股芯片半导体股全线大涨,三倍做多半导体ETF大涨10.44%,Arm涨超8%,英特尔涨超7%,闪迪、AMD涨超6%,美光科技涨超5%,充分反映了全球资本市场对AI芯片需求前景的乐观预期。
在光互联领域,随着GPU和ASIC出货增加,单芯片速率及光模块配比持续提高,光互联由Scale Out向Scale Up及Scale Across拓展。
英伟达通过NVLink、NVSwitch和NVLink Fusion推进系统级协同,谷歌、Meta、AWS则围绕自研芯片建设差异化网络,推动AI网络向高带宽、低时延和低功耗方向持续演进。
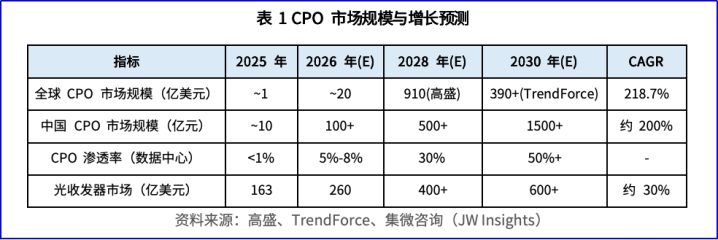
CPO技术正从验证阶段迈向规模化量产,英伟达Spectrum-X硅光CPO交换机已宣布全面量产,台积电COUPE平台下全球首款200Gbps微环调制器已开始生产,博通CPO产线月产能将于2027年第一季度跃升至万级。
据集微咨询数据,NPO功耗较可插拔方案降低约30%至40%,2026至2027年为黄金窗口期;CPO功耗降低50%至60%,预计2026年下半年小规模量产,2027至2028年规模化爬坡。
工信部此前印发的《“人工智能+信息通信”创新发展实施意见(2026—2028年)》亦将光电芯片、OCS器件、CPO器件列为人工智能发展底座,提出加强高速光电芯片、全光交换器件、光电共封装器件等技术和产品研发验证。
三、存储芯片与MCU芯片供需共振,量价齐升逻辑清晰
存储芯片正经历AI驱动的结构性高景气周期。美国半导体行业协会数据显示,2026年7月全球半导体销售额达1468亿美元,同比增长135.1%,环比增长6.4%,已连续17个月环比增长,仅用7个月即超越历史全年最高纪录。美光FY26Q3的DRAM和NAND价格环比分别大涨约60%和85%,四大业务单元营收均创纪录。
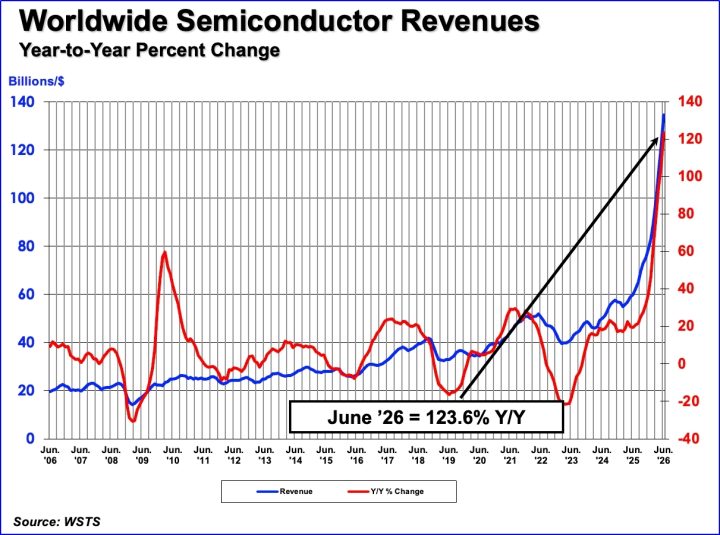
图源:SIA & WSTS
供给端,2022至2023年原厂大幅减产、资本开支压缩,叠加HBM高晶圆消耗挤占通用DRAM产能,供给弹性显著降低。
需求端,SK海力士2026年全部DRAM和NAND产能已被客户预订一空,与英伟达等核心客户的长期协议甚至覆盖到2030年。存储行业已从传统消费电子周期修复,转向AI基础设施拉动的结构性增长,HBM、服务器DDR5及企业级SSD成为核心增量来源。
MCU芯片方面,国产替代与涨价潮形成共振。国际大厂恩智浦自2026年4月1日起对部分产品实施价格上调,此前德州仪器已对工业控制、汽车电子等领域调价10%至30%。
国内方面,华润微电子、国科微、中微半导等十余家企业相继发布调价通知,部分MCU和Nor Flash产品涨价幅度达15%至50%。
MCU龙头中微半导2026年上半年营收7.26亿元,同比增长44%,归母净利润1.72亿元,同比增长98.48%,业绩高增长得益于AI端侧、具身机器人与汽车电子拉货以及32位MCU与车规产品占比提升。
国民技术亦已发函自2026年10月1日起部分MCU价格上调10%至20%,主因国际友商交期拉长、缺货与国产替代需求叠加。MCU涨价叠加AI端侧渗透与存储协同,正将国产MCU从“周期复苏”推向“结构性扩张”。
四、政策护航产业链安全,国产替代主线持续强化
半导体产业链的强势表现离不开政策层面的有力支撑。
近日,工信部、国家发展改革委联合印发《电子信息制造业发展“十五五”规划》,从筑牢产业基础能力、增强电子整机与系统竞争力、培育产业发展新增长点、增强产业可持续发展能力四个维度部署17项重点任务、9个专栏,突出场景和需求牵引,通过集成攻关、国产替代、生态建设等举措,补短锻长强基。
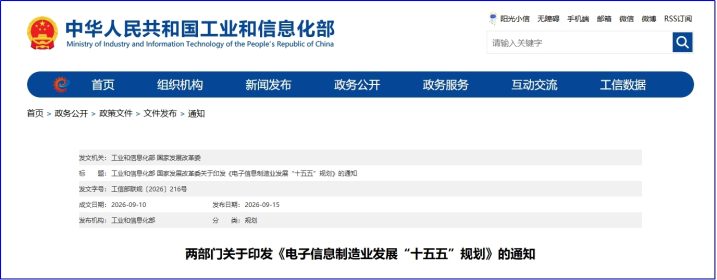
在集成电路领域,《规划》重点发展高性能处理器、高密度存储器、高可靠性模拟和数模混合芯片等高端芯片产品,推动先进封装测试技术开发和应用,持续提升关键装备、材料和零部件供给能力。
国家发改委亦明确表示,将发挥新型举国体制优势,全链条推动集成电路关键核心技术攻关取得决定性突破。
政策持续加码叠加AI算力需求爆发,为国内半导体产业链国产替代提供了明确的长期成长空间,设备、材料、芯片设计等环节的国产化进程有望进一步提速。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】半导体产业链全线狂飙,背后这四大驱动
 【财富在线】光纤概念掀涨停潮,上涨底气看这三方面