11月9日,市场情绪回暖,截至发稿,三大指数均上涨,创业板指数领涨。个股层面,当前沪深京三市上涨个股超3200家,涨停个股超50只。
板块上,热点多点开花,AI应用、商业航天、AI算力、煤炭等板块涨幅居前。其中,人形机器人板块指数涨超2%,祥明智能、信维通信、光洋股份、晶华新材、华培动力等多股涨停。
在指数与个股共振的背后,近期密集落地的政策信号、量产节点与技术进展,正在把人形机器人从主题博弈推向“订单验证—场景上岗”的新阶段。
一、短期催化集中释放:苹果HALO系统与进博会形成情绪共振
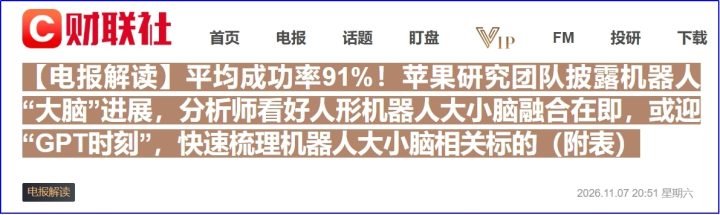
当地时间11月4日,苹果研究团队在arXiv披露人形机器人自主控制系统HALO,在宇树G1上覆盖6类训练中未见、未经扫描的环境开展360次单项任务测试,平均成功率达到91%。这是全球头部科技企业首次以可量化的真实环境成功率,验证“感知—规划—动作”闭环的可行性,对板块情绪构成直接提振。
与此同时,11月5日至10日进博会期间,强脑仿生灵巧手Revo3、蓝思科技灵巧手、智元精灵G2与远征A3等展项集中亮相中国馆,从核心部件到整机交互形成密集曝光。产业展示与学术验证在同一时间窗口叠加,为人形机器人提供了从“主题想象”向“能力确认”过渡的短期支点。
二、政策与量产数据构筑中期底座,但“实干渗透率”仍是核心约束
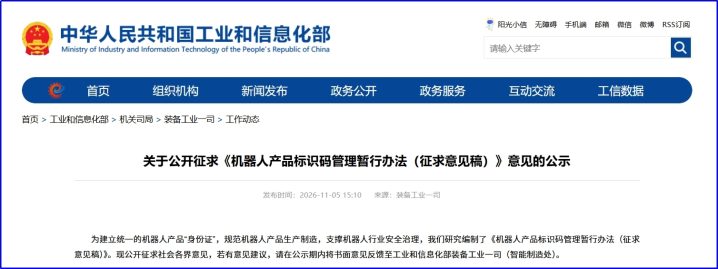
政策端,工信部11月5日就《机器人产品标识码管理暂行办法(征求意见稿)》公开征求意见,拟建立统一的机器人产品“身份证”,从供给侧规范生产制造与安全治理。
此前10月19日国新办发布会上,工信部科技司披露2026年上半年我国人形机器人整机产量已超4万台,预计全年突破10万台,应用场景覆盖300多个重点领域。
量产节奏确实在加快:上纬新材旗下启元机器人第10000台个人机器人于11月8日正式下线,从5000台到10000台仅用14天;智元上半年出货9700台,拿下全球人形机器人43%的市场份额,上半年营收接近20亿元。
但同一组数据的另一面同样需要正视。中国信通院人工智能研究所等机构联合发布的《具身智能发展报告(2026年)》显示,2026年上半年全球人形机器人出货量超2.2万台,同比暴涨近300%,然而真正进入智能制造、仓储物流场景的仅约8%,超六成设备仍停留在商演与科研教学场景。
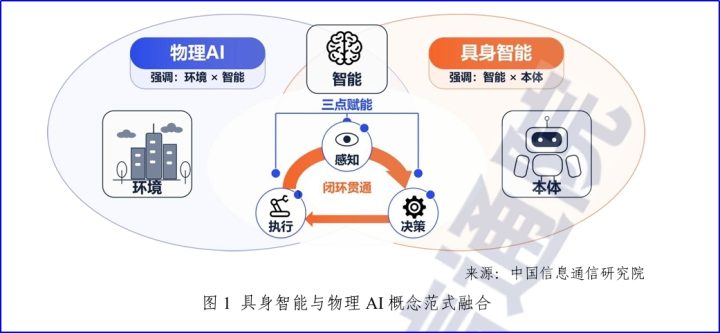
这意味着当前板块的核心矛盾不在于“造得出”,而在于“上得了岗”——万台量产是制造业的胜利,但万台稳定上岗才是物理AI商业闭环的真正门槛。
三、机构逻辑的分化:训练侧先于本体放量,触觉与数据成为边际增量
苹果HALO的91%成功率提供了一个关键信号:模型能力正在从感知理解进入规划、决策与动作空间,但新增物理任务仍需人工编写提示词、设计动作关键帧,且视觉感知在物体离开相机视野或被遮挡时表现下降。
这恰好解释了当前产业投入的流向——国金证券指出,模型训练需要提前积累大量真实交互数据,训练侧需求有望先于机器人本体大规模放量;行业卡点在数据和算法,全球本体正迈入“数据飞轮”竞赛期。
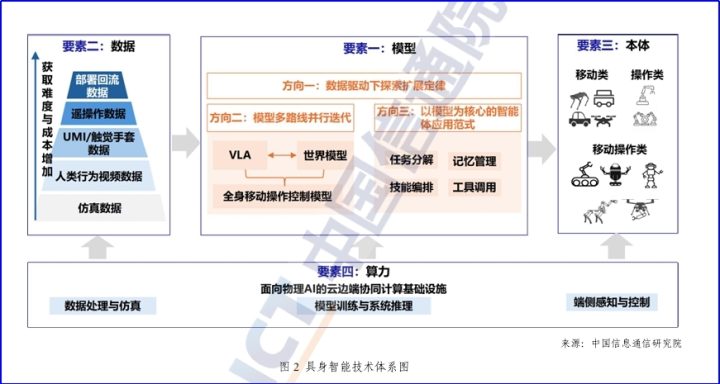
国元证券亦强调,精细操作需求正进一步提高灵巧手的配置价值,带动微型驱动、精密传动与触觉感知协同升级。
近期均胜电子发布三维力触觉、柔性触觉皮肤及TeleHandPro灵巧手方案,简智机器人DASDex2.0数采手套亮相CoRL,均指向触觉感知与数据采集正在从“可选配置”变为“刚性投入”。
中信证券“物理AI产业加速、机器人主题行情已具备启动条件”的判断,与上述产业线索在方向上一致。
但板块当前所处的位置,更准确的定位或许是:政策与量产数据提供了估值底,苹果HALO与进博会提供了情绪催化,而真正决定行情持续性的,是训练侧资本开支能否兑现为订单、触觉与数据环节能否率先走出放量曲线。
在“万台”与“8%实干渗透率”之间的那道窄门被系统性跨过之前,人形机器人的投资逻辑仍应围绕“先训练、后本体”的节奏展开,而非简单押注整机出货的线性外推。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】成功率超九成!人形机器人涨停潮背后的这几点……
 【财富在线】军工内需与军贸出海双轮驱动,新质装备动态同步发力