当前房地产市场观点两极分化,一部分人认为房地产行业彻底衰落,房价再无上涨可能;另一部分人则预判房价即将暴涨,呼吁抓紧抄底。这两种极端判断均不符合市场客观逻辑。
房地产遵循“长期看人口、中期看土地、短期看金融”的分析框架,过去普涨时代已经落幕,未来市场或将呈现明显的结构性二八分化,AI产业崛起会进一步放大城市之间楼市差距。
一、住房进入总量平衡,但结构性矛盾突出
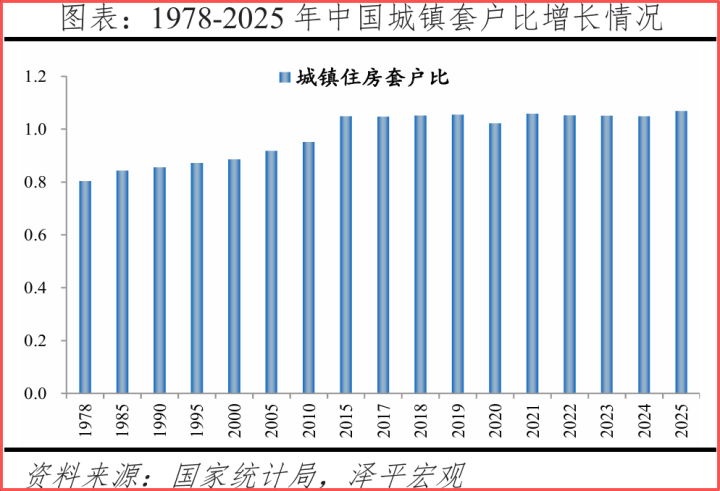
我国房地产已经迈入存量时代,住房从总量短缺转向总体平衡。197-2025年,我国城镇住房套数由约3100万套增长至3.77亿套,套户比提升至1.07,大规模新建增量时代宣告结束。
总量平衡只是静态结果,结构性问题依旧尖锐。城市层面分化明显:一线城市套户比仅1.05左右,核心地段住房供给偏紧;不少三四线城市套户比突破1.1,东北部分地区住房过剩现象更为突出。
除城市差异之外,还存在显著的品质错配,大量老旧住宅户型老旧、配套设施落后,能够满足改善居住需求的高品质住房供给不足,市场矛盾已经从“有没有房子住”转向“房子住得好不好”。
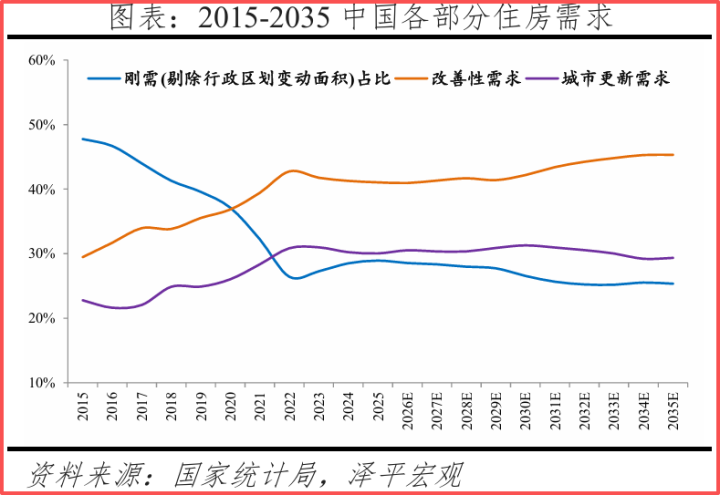
从住房需求结构来看,刚需占比逐步回落,改善型需求持续走高,同时城市更新需求维持稳定,改善将成为住房市场的主要驱动力。
二、人口基本面逆转,普涨基础不复存在
过去房地产黄金周期,来源于婴儿潮人口婚育置业需求,叠加城镇化、全球化与宽松货币环境多重红利。如今人口基本盘已经发生根本性改变。
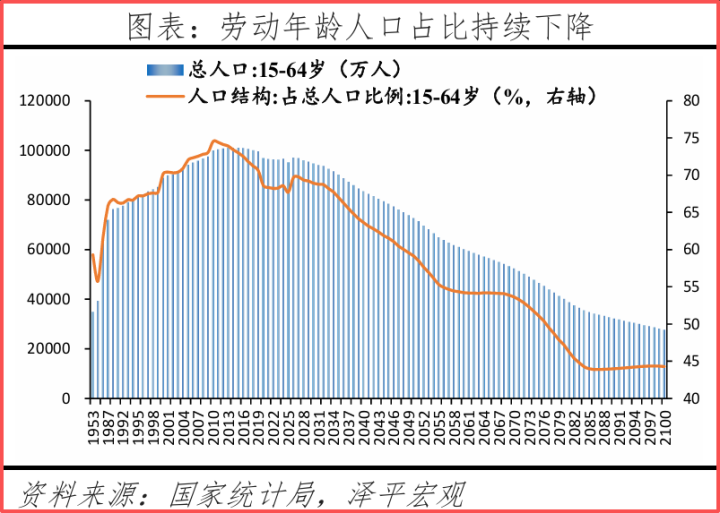
1、劳动年龄人口回落:我国劳动年龄人口2013年见顶,2010 2025年15 64岁人口总量与占比持续下行,预计2050年占比将进一步走低。
2、城镇化接近尾声:2025年城镇化率达到68%,农村人口向城镇大规模迁移的阶段接近结束。
3、老龄化压力加大:2025年65岁以上人口占比15.9%,预计2030年前后进入超级老龄化社会;总和生育率仅1.0,远低于人口更替需要的2.1。
依靠人口总量扩张带动房价普涨的时代已经终结,但人口总量下降不等于房地产完全没有机会,未来核心是人口的空间流动:人口持续向核心都市圈集聚,低能级城市人口持续外流。
2020-2025年,深圳、杭州、合肥等城市每年常住人口增量超10万;而东北、西北多数城市人口持续流出,房产需求支撑持续弱化。
整体来看,一线与强二线核心区域有望企稳;多数三四线、非核心板块将长期面临去库存压力。
三、AI产业造富,成为楼市分化新变量
AI技术革命正在重塑楼市逻辑,美国硅谷、韩国首尔已经出现产业带动房价的现实案例。美国AI产业爆发,科创企业市值抬升,带动旧金山湾区房价逆势走高;韩国依托半导体产业红利,全国楼市疲软的大环境之下,首尔房价大幅跑赢全国平均水平,产业红利扩散到普通技术从业者,拉动改善住宅需求。
AI对房地产的传导路径清晰:AI产业快速发展→科创企业价值提升→股权期权带来财富增值→高收入群体释放购房需求,推动优质房产价格变动。
传统楼市牛市具备普惠特征,大小城市普遍上涨;AI驱动下的楼市行情属于结构性机会,产业、人才集中的城市和板块或可以享受红利,不会出现全国普涨。
国内AI产业链分为不同赛道,衍生两类复苏模式:一是大模型、算法研发等中游技术层,财富高度集中,复刻硅谷模式,利好城市核心地段高端豪宅;二是硬件制造、行业应用赛道,就业覆盖面更广,类似首尔模式,拉动城市改善型住宅以及产业片区地产。
能够承接AI楼市红利的城市,需要同时满足四大条件:AI产业集群完善、高薪人口规模大、楼市基本面扎实、核心土地供给稀缺。
四、总结启示
往后看,全国楼市全面大涨的可能性很低,行业大开发时代结束,二八分化会进一步加剧。与其纠结房价整体涨跌,更应该关注不同城市、不同板块。继香港市场之后,被称作“中国硅谷”的科创城市,依靠人口流入与AI产业造富效应,有望率先迎来楼市底部复苏。
家庭资产配置需要顺应周期变化,抛弃过去闭着眼买房的固有思维,甄别城市基本面与产业潜力,理性看待房产投资。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
未经允许不得转载:财富在线科技 » 【财富在线】未来房价还会不会涨?看4个核心变量