近期A股在三季报披露与海外利空夹击下弱势震荡,市场是否超跌、底部何时出现成机构核心议题。多家头部券商从调整幅度、估值、资金与业绩分析,认为本轮下跌属情绪主导的短期急跌,非基本面走弱,市场已现明显超跌,中长期布局窗口逐步打开。
一、多重指标验证:本轮调整属于过度杀跌
1.指数回撤触及历史极值
深证成指、创业板指自6月高点最大回撤分别达30%、40%,双创指数回撤幅度已触及历史深度调整阈值。华西证券李立峰指出,国内流动性仍宽松,科创、创业板龙头景气度未断崖式下滑,本轮大跌源于前期抱团交易瓦解的负反馈叠加风险偏好快速回落,属交易盘与恐慌情绪主导的短期调整,产业基本面未根本恶化。
2.估值进入历史低位
东吴证券陈刚统计,截至10月23日,沪深300市盈率TTM为12.8倍,处近十年51.8%分位;创业板市盈率TTM仅31.4倍,处近十年17.8%低位。按一致盈利预测,创业板2026年、2027年动态市盈率仅23.1倍、16.3倍,已进入低估区间。AI等高景气赛道产业趋势未变,盈利高速增长,估值回落后中长期配置性价比提升。
3.短期波动率突破历史阈值,空头集中出清
本轮指数下行斜率陡峭,短期波动率快速突破历史上限,或许意味空头力量集中释放。按A股历史规律,波动率触及极端高位后进入收敛阶段,恐慌抛压消退,指数随之企稳修复,均值回归推动行情回暖。银河证券杨超判断,短期恐慌杀跌下行空间有限,超跌反弹机会或值得把握,但外部扰动持续,市场大概率反复震荡,以时间换空间完成筑底。
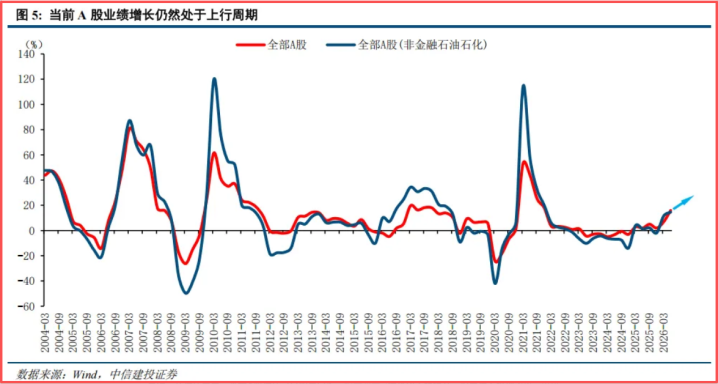
资料来源:中信建投
二、资金与业绩双重托底,利好因素持续累积
1.长线资金逆势进场,ETF持续大额净流入
资金面已现明确底部信号。李立峰测算,最近一周股票型ETF净流入1554亿元,创2026年年内第二高,仅低于7月单周2052亿元。10月以来股票ETF累计净流入2879亿元,远超9月全月589亿元;周度流入连续四周走高,分别为384亿、409亿、916亿、1554亿。
2.三季报整体盈利修复,高制造产业链业绩兑现
基本面同样形成支撑。华福证券任志强统计,截至10月26日,1695家披露三季报的上市公司盈利持续改善,整体营收同比增长13.77%尚未披露财报的99家业绩预增公司,主要集中在半导体、PCB、光芯片、AI算力等电子赛道,高景气科技主线业绩确定性获进一步夯实,归母净利润增速达22.48%,净利率提升0.62个百分点。本轮增长不只是规模扩张,更是产品结构升级、成本优势带来的盈利提升。有色、电子、电力设备、基础化工四大制造链条实现营收高增、净利率扩张、盈利覆盖面拓宽三重共振,体现国内产业链成本与议价优势。
三、后市展望:市场筑底磨底,反弹不会一蹴而就
光大证券认为,外部流动性担忧消化,估值夯实,短期情绪杀跌基本告一段落。但存量博弈、地缘冲突、三季报预期差等,压制反弹持续性,短线大概率区间震荡,只是震荡向上机会渐多。
华金证券邓利军提出,短期底部大概率已现,市场震荡磨底,长期慢牛格局未变。经济盈利有望修复,地产、消费、出口数据企稳;美联储加息概率走低,国内流动性宽松;叠加政策发力、估值与情绪处低位,积极条件汇聚。
李立峰表示,不必过度悲观,市场处蓄势筑底阶段。基金仓位、情绪指标均回落至底部区间,抛压衰竭;政策托底加码,美债收益率上行空间有限,外部冲击转为次要扰动;核心矛盾将从杀估值转为等待信心修复与利好催化。
大同证券景剑文认为,国际流动性风险降温,国内经济韧性足,政策落地稳步推进。但修复只是超跌反弹与结构性机会,并非全面牛市,情绪杀跌负面影响未完全出清,企稳仍需更多信号确认。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】A股出现哪些新信号?多家券商这样说