9月14日早盘,市场热点快速轮动,培育钻石强势领涨,板块内2只个股涨停。培育钻石行情近期反复活跃,主要原因之一是行业基本面迎来实质性改善。
据中国证券报,2026年半年报披露季,超硬材料板块大部分企业实现业绩增长。力量钻石上半年实现营业收入4.38亿元,同比增长80.94%;四方达预计归母净利润同比增长最高为77.11%;中兵红箭超硬材料板块营收达10.65亿元,同比增长30.05%。
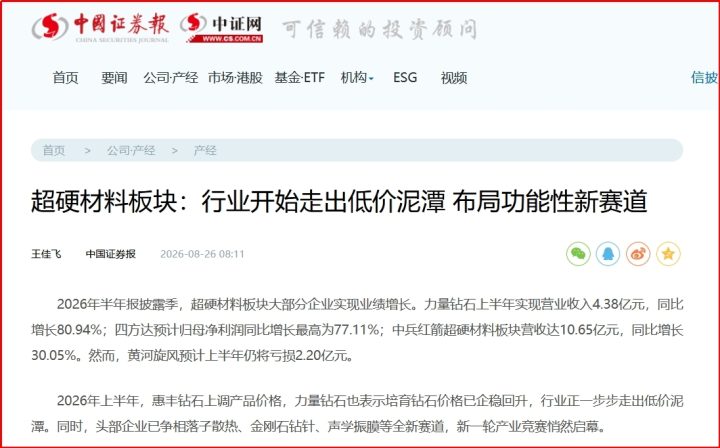
过去两年,超硬材料行业深陷低价区间,进入2026年,这一局面出现拐点信号。
早在4月15日,惠丰钻石宣布,自5月1日起对公司工业金刚石系列产品价格进行8%至12%的结构性上调。
力量钻石表示,2026年培育钻石业务回暖态势进一步明确,同行企业纷纷发布涨价函。
中兵红箭也表示,今年上半年行业整体上调了价格,并且培育钻石整体市场销量也在增加,因而相关板块业绩有所改善。
据东吴证券研报,金刚石散热优势显著,AI算力爆发推动散热需求进入快车道,培育钻石企业有望充分受益于金刚石功能材料需求扩容。
金刚石是目前已知导热性能最优的材料之一,其导热率约为纯铜的5倍、硅材料的14倍。同时,金刚石具备绝缘耐高温、热稳定性强、热膨胀系数低等优异特性,是高功率芯片、AI算力芯片、第三代半导体器件散热的核心关键材料,应用场景广泛,产业化前景值得关注。
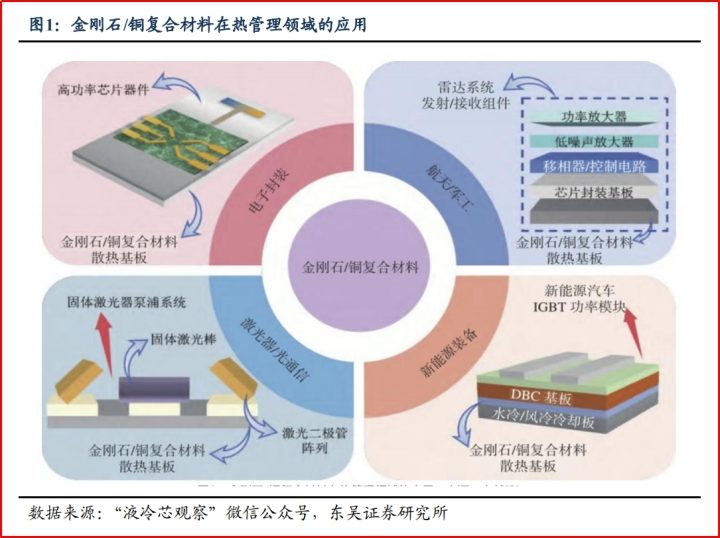
图源:东吴证券研报
东吴证券研报分析称:
随着AI大模型训练的算力需求推动芯片向更高功耗与更强性能迭代,散热效率因而成为制约算力释放的关键因素。在此背景下,金刚石材料凭借超高热导率和低热膨胀特性,有望成为下一代高端AI芯片先进散热方案的重要技术路径。
近期,黄仁勋公开表示英伟达Rubin架构将采用金刚石铜作为热扩散板,进一步验证金刚石散热材料在高性能计算领域的应用潜力。
培育钻石与工业金刚石同源共链,功能金刚石放量有望开启培育钻石价值重估机遇。
培育钻石与工业金刚石共享同一套高温高压(HTHP)合成技术,该技术既可生产单晶金刚石及金刚石微粉,又可结合CVD外延技术可进一步制备半导体级金刚石晶圆,产业链协同性较强。
当前,HTHP技术较为成熟,国内应用广泛且在全球具备明显优势;CVD技术能够制备纯度较高、尺寸较大的金刚石颗粒和金刚石膜,未来应用价值有望伴随技术进步进一步得到提升。
东吴证券认为,培育钻石企业具备较强的产业延伸能力和转产基础,金刚石功能材料需求的快速增长,有望通过产业链协同效应向培育钻石环节传导,为行业带来新增需求支撑和估值提升空间。
根据QYResearch的统计及预测,2024年全球铜/金刚石复合材料市场销售额达到了1.89亿美元,预计2031年将达到3.57亿美元,2025-2031年复合增长率为10%。
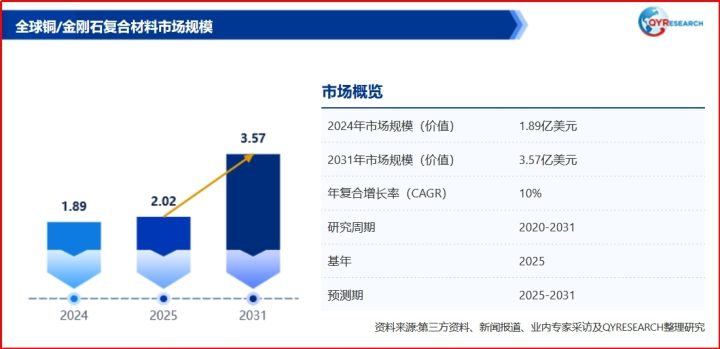
图源:QYResearch官网
国内层面,曙光数创兆瓦级液冷整机柜、郑州国家超算节点的规模化部署,金刚石散热产业化已跨过送样验证阶段,正式进入订单兑现窗口期。
据中国网消息,4月份,曙光数创正式发布全球首个MW级相变浸没液冷整机柜及其基础设施整体解决方案。首次规模化应用金刚石铜导热材料,导热率提升80%,助力芯片性能提升10%。
据上海证券报,郑州的国家超算互联网核心节点机房,也采用金刚石铜复合材料散热。服务器刀箱内,薄薄的金刚石铜复合材料紧贴芯片,承担着“散热贴”的功效,使得芯片模组传热能力提升80%,性能提升10%,温度反而下降了5℃。
整体来看,如今的培育钻石行业或已跳出传统珠宝饰品的单一赛道,彻底告别了前两年低价内卷的低迷行情。
在行业涨价、企业业绩回暖的基本面支撑下,叠加AI芯片散热带来的全新增量市场,金刚石功能性应用持续落地、产业化进程加速,行业后续发展潜力十足。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
未经允许不得转载:财富在线科技 » 【财富在线】培育钻石板块反复走强,背后的逻辑看这篇