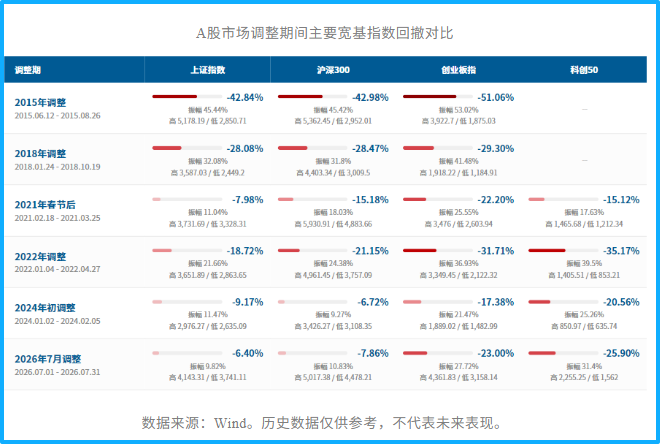
今年7月以来,A股经历了一轮宽幅调整,市场估值与风险偏好同步回落。面对长达四个多月的震荡行情,多家公募、私募机构经研判后形成共识:这轮下跌是外部多重冲击叠加市场情绪带来的阶段性回调,并未破坏产业基本面与盈利长期趋势。
一、短期扰动不改中长期底盘,权益长期向好未变
梳理本轮下行诱因,机构普遍指向海内外多重利空的集中共振。
天弘基金副总经理聂挺进直言,回调由三重外部因素共同推动:局部冲突持续推高国际油价、全球贸易环境发生变化、海外AI产业扩张节奏放缓引发担忧。
安信基金价值投资部副总经理张明也认为在地缘冲突加剧、油价高企背景下,今年全球大类资产普遍陷入剧烈震荡。
清和泉资本进一步细化震荡诱因:一方面,海外高利率、高油价叠加全球地缘博弈,加上全球AI产业发展出现分歧,外部环境持续压制风险偏好;另一方面,前期A股科技板块交易过于拥挤,随着盈利兑现、估值消化,短期市场正逐步企稳。但从中长期看,仍看好中国的核心资产。
在机构眼中,短期冲击只是扰动变量。聂挺进分析,这轮下跌挤掉了泡沫与杠杆,却没有损伤产业逻辑与盈利趋势。估值回到低位、筹码完成出清、盈利在加速、制度在完善,中长期底盘反而比一年前更加扎实。
清和泉资本从四大维度论证长期底气:国内经济基本面韧性极强,产业升级持续推进;宏观逆周期调控政策空间大、工具箱充足;资本市场改革持续落地,制度红利释放;A股蓝筹与港股估值已处在全球价值洼地。
二、估值已逼近价值底,中美比价凸显A股被低估
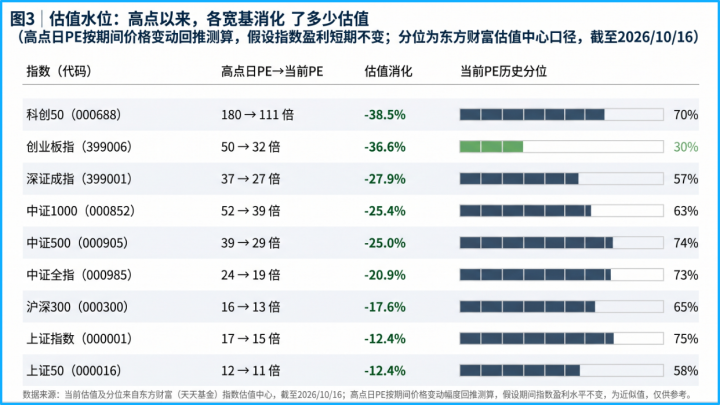
Wind显示,沪深300指数当前PE为12倍,恒生指数PE为10倍;而标普500、欧洲Stoxx600、日经225估值分别达21倍、14倍、20倍。
从内部结构看,A股估值分化明显:AI赛道估值偏高,但消费、工业、医药板块估值分位数均低于10%,金融、资源板块处于中等水平,大量非AI板块已跌入历史低位区间。
中庚基金研究总监刘晟分析,整体估值处历史较低水平,股息确定性处历史高位,龙头企业盈利仍在修复——短期调整改变的只是情绪,改变不了这些基本事实。结构性高估与低估并存,低估值价值投资仍有大机会。
宁泉资产从全球比价视角佐证低估现状:当前中美长期利率落差显著,美国30年期国债收益率突破5%,国内同期仅约2%;美股总市值达76万亿美元、占全球半壁江山,而A股总市值全球占比仅10%,与中国经济实际体量明显不相称,凸显整体被低估,只是结构上比较撕裂。
三、历史底部的共同特征:价格打到价值之下,盈利与制度决定方向
回顾A股,每一轮深度调整,事后都成为风险与机会重新定价的分水岭。聂挺进梳理多轮历史底部:2016年初熔断式出清后,是核心资产两年结构性牛市;2018年末悲观顶点后,是2019年全面修复;2020年3月全球流动性冲击后,是成长板块持续行情。
聂挺进表示,这几轮深度调整有共同特征:情绪把价格打到显著低于价值的位置,而盈利与制度的变化决定随后的方向。当前市场正接近这样一个区域:盈利增速高、ROE稳健、估值低、股息有支撑、配置资金持续流入,这些因素同时成立的组合,在过去十年并不常见。
张明补充,蓝筹股作为”压舱石”,估值普遍处于低位,长期具备修复空间,为市场筑牢底部支撑。”这轮股价下行,更多是阶段性定价偏离,并非基本面不可逆恶化。
四、市场修复分三步走:前两步有内生动力
针对后市修复节奏,聂挺进给出清晰的三段式推演,并强调前两步具备内生动力,无需等待外部环境改善:
第一步,股息率与无风险利率的利差,驱动蓝筹资产重估。这一过程其实已经启动,配置型资金对ETF的持续申购就是佐证。
第二步,盈利持续兑现的新经济品种,走出独立行情。
第三步,地缘政治不可能永远是市场主线。随着海外利率与贸易环境边际缓和,市场整体风险偏好逐步回升。
五、结构性行情成新常态:赚阿尔法的钱,而非贝塔的钱
睿郡资产提出,结构分化是未来市场的新常态,不必纠结牛熊,选对底层资产才是核心。自下而上挖掘机会成为多家机构的选择。张明聚焦金融、资源、地产链内需板块,优先选择行业出清充分、竞争格局稳定、资产负债表扎实、现金流稳健的企业。
宁泉资产从资金面解读长期前景:我国居民储蓄存款和理财高达200多万亿元,低收益理财难以满足财富保值增值需求。随着更多权重蓝筹积极分红、并在股价低迷时启动回购注销,长期能给投资者带来显著高于理财的回报,将持续吸引储蓄资金进场,平抑市场大幅波动。“面对当前估值错配,机构将继续保持战略定力,耐心等待经济周期回暖与估值修复行情的到来。”
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】A股筑底信号!机构:市场修复分这三步走