2026年是“十五五”开局之年,军工订单节奏错配后的修复与制度红利共振,板块景气度逐渐步入上行通道。以下从细分领域与券商观点两层梳理,具体来看:
一、国防军工板块主要细分领域
依据国金证券2026年度策略的分类框架,军工板块可划分为传统主战装备(航空装备、导弹与精确打击武器、船舶)与新质战斗力及军民融合方向(无人/反无装备、军工电子与智能化、军工新材料、商业航天)两大层次。
方正证券2026中报综述在此基础上进一步细化了可跟踪的财务口径,涵盖船舶、导弹、有源器件、被动元器件、新材料等子板块。以下按这一交叉框架展开。
二、各细分领域核心亮点
导弹与精确打击武器是2026上半年利润弹性较突出的方向。据方正证券中报综述,导弹板块归母净利润同比增速达132.17%,预收款与合同负债亦保持正向增长,订单能见度在细分领域中相对靠前。这一增速并非孤立现象,其背后是消耗性弹药在现代冲突中刚性需求的持续兑现。
船舶的盈利兑现较为扎实。同一份方正证券数据显示,船舶板块受益于民船景气上行,归母净利润同比+87.93%,是军工各子板块中少有的“收入—利润”同步改善的方向。
军工电子中的有源器件呈现“军民需求共振”。方正证券数据表明,有源器件板块上半年归母净利润同比+31.78%;被动元器件存货增速则超过25%,企业在主动备货以应对后续交付,与导弹、船舶共同构成预收款正向增长的子板块。
无人装备与反无系统是新质战斗力最集中的展示窗口。新华网转载央视新闻2026年3月报道,我国“无人军团”覆盖海陆空全域集中亮相,包括最新一代机器狼群、无人装甲车、“阿特拉斯”无人机蜂群作战系统(一名技术人员即可操控96架无人机)以及海上无人艇编队,无人装备正从辅助角色向主战力量演进。
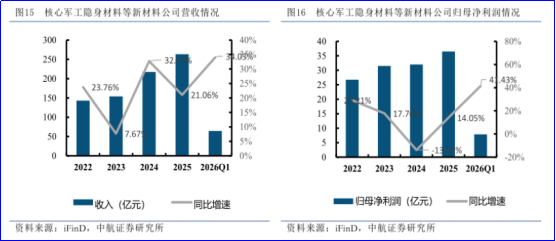
军工新材料内部分化显著。中航证券军工材料月报显示,2026年一季度隐身材料及3D打印板块收入同比+34.03%、归母净利润+41.43%,表现最优;高温合金利润端边际改善,而钛合金与碳纤维仍在承受价格与产能压力。中航证券判断,下半年随航空装备、导弹、无人机订单释放,上游材料需求有望率先回暖。
航空装备的核心变化不在单一型号,而在订单节奏。方正证券指出,航空主机厂与航发中游配套的预收款及合同负债上半年大幅下滑,但行业整体存货仍同比增长7.6%,地面兵装、新材料等子板块备货积极,指向订单下达与收入确认之间的时间错配,而非需求消失。
商业航天的政策基础设施已经落地。国防科工局在2026年度国考中增设“商业航天司航天监管岗”,中信证券据此确认该职能机构正式成立,将整合卫星审批、轨道协调与运营准入职能。中信证券进一步判断,随着民营火箭参与星座组网和回收技术成熟,卫星产业链业绩兑现有望加速。
三、券商近期看好国防军工的核心逻辑
券商当前看好的共识,并非建立在短期业绩全面转暖之上,而是围绕“订单节奏错配后的修复”与“十五五开局制度红利”展开。
中航证券在2026年10月22日周报中判断,四季度军工订单回暖的兑现路径有望打开,2027年建军百年目标进入倒计时,当前军工行业的赔率和胜率已收敛至具备较高吸引力的区间,战略配置窗口正在显现。
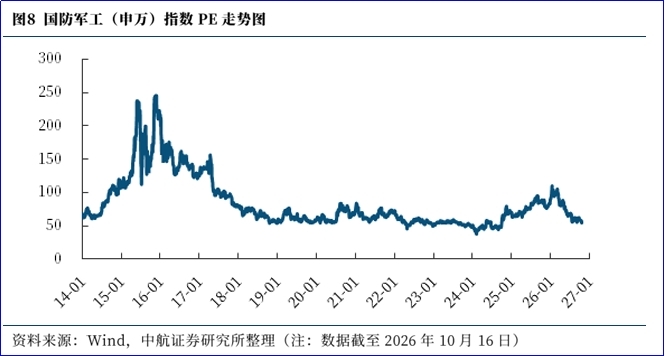
申万宏源在10月中旬指出,军工基本面筑底企稳,三季报业绩或触底向上,叠加“十五五”规划落地带动内需与军贸订单兑现,看好大军工行业。
国盛证券的判断更具阶段转折含义:军工正从“强预期、弱现实”向“强预期、强现实”逐步过渡,看好传统军工板块(含军贸)的机会。
中信证券从成长空间切入,认为卫星出海与可回收技术降本将打开商业航天产业链的业绩兑现通道。
兴业证券着眼更长周期,将军贸视为未来5到10年持续上行的趋势性方向,同时强调军工技术向商业航天、低空经济等新兴产业的外溢反哺。
综合来看,三重共振正在形成:制度端,“十五五”规划与2027建军百年目标构成装备建设的刚性时间约束;订单端,方正证券中报数据揭示的“存货抬升、预收分化”指向订单在途而确认后置,四季度至明年上半年存在结构性兑现窗口;外延端,商业航天司的设立与军贸体系化升级,正在为传统军工资产打开新的需求边界与估值参照。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】为啥机构看好军工修复窗口?原因在这