北京时间9月17日凌晨,美联储9月FOMC议息会议落幕,正式重启加息周期,结束了2024年9月以来的降息节奏。本次政策调整落地后,全球金融市场快速反应,叠加美联储释放的偏鹰派信号,短期市场波动加剧,但从宏观基本面与产业长期趋势来看,此次加息仅为短期扰动,核心成长主线逻辑依旧稳固。
一、加息落地,释放明确鹰派信号
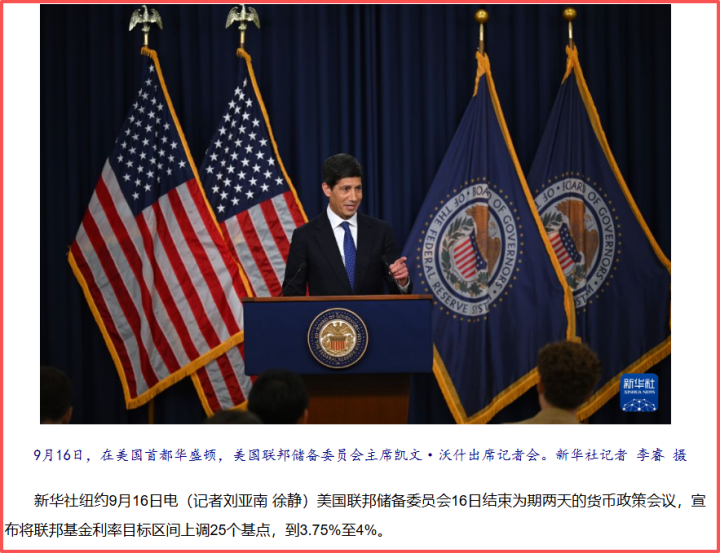
本次美联储如期加息25个基点,将联邦基金利率区间上调至3.75%-4.00%,此次调整落地前,市场加息定价概率已超90%,符合主流预期。这也是美联储自2023年7月结束加息、2024年开启降息周期后的首次加息,标志着货币政策再度转向收紧。
本次会议整体立场偏鹰,远超市场基础预期。此次加息获得12票全票通过,内部共识高度统一;点阵图指引明确,年内大概率再度加息一次。
同时美联储上调了2026年通胀与经济增长预期,将PCE通胀预期从3.6%上调至3.7%,核心PCE通胀预期从3.3%上调至3.4%,同时下调失业率预期,凸显对经济复苏的乐观判断与抗通胀的坚定态度。
资料来源:新华网
二、加息核心动因:通胀、经济、信誉三重驱动
本次重启加息并非单一因素驱动,而是多重现实压力叠加的结果。
其一,通胀存在明显粘性,受国际油价持续上涨影响,美国通胀出现反弹苗头,为防范通胀二次扩散、巩固抗通胀成果,美联储启动预防性加息。
其二,美国经济与劳动力市场韧性超预期,8月非农数据大幅向好,经济基本面足以承接货币收紧政策。
其三,维护央行政策公信力,此前杰克逊霍尔会议上美联储已释放鹰派表态,若迟迟不落地加息,将严重损耗市场对美联储政策的信任度。
三、短期市场波动,属于预防性加息周期特征
加息靴子落地后,全球资产价格快速波动。美元指数站稳100关口,美债短端利率涨幅领先,2年期美债利率上行7bp至4.736%,10年期美债利率小幅上涨2bp至5.02%;黄金价格大幅跳水,美股板块分化明显,道指下跌1.2%、标普500下跌0.5%,纳指基本持平,科技股展现出较强韧性,市场波动核心源于对后续持续加息的担忧情绪。
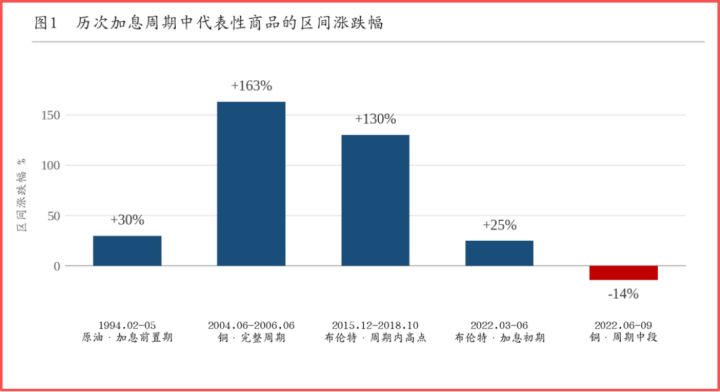
复盘1994年后五轮完整加息周期,美联储加息普遍具备持续性特征,单轮周期加息次数达6至17次,累计加息幅度175至525个基点。加息周期终结,通常需要满足通胀受控、经济显著放缓、金融风险爆发三大条件之一。
本次属于典型的预防性加息,参考1997年互联网泡沫前夕加息案例,美联储可通过提前收紧政策平滑经济波动,后续可根据市场变化灵活调整节奏。
 资料来源:证券时报
四、加息空间有限,持续大幅收紧条件不足
从基本面来看,美联储暂无持续、大幅加息的基础。当前美国通胀虽高于2%目标,但并未失控,本轮通胀上行主要源于油价冲击的一次性因素。
密歇根大学通胀预期数据显示,短期与长期通胀预期均保持平稳,未出现失控迹象。同时美国经济呈现K型分化格局,AI产业是核心增长引擎,整体就业与市场需求并未过热,持续加息反而会压制科技创新产业发展。
此外,外部约束条件明确。特朗普政府公开施压美联储降息,认为美国合理利率应低于1%。油价方面,局部冲突有望阶段性缓和,叠加中方积极推动区域和平进程,后续油价大概率回落,进一步缓解通胀压力。
长期来看,美国40万亿美元巨额债务压力下,债务货币化是最终趋势,大幅收紧货币政策不具备可持续性。
五、短期扰动或不改长期主线,核心赛道逻辑稳固
此次加息属于宏观层面短期扰动,或许不会改变核心产业的长期成长趋势。AI科技、高端产业升级、大宗商品三大核心主线基本面扎实,其中AI作为第四次科技革命,契合康波上行周期,具备十年级别的成长空间。当前市场对AI产业的担忧并非泡沫化风险,而是技术迭代速度过快、产业变革超预期。
市场波动阶段,恐慌情绪往往放大短期利空,但产业发展的核心逻辑不会被短期货币政策扰动。非理性波动终将消退,理性定价回归后,具备长期增长潜力的核心赛道或仍是市场主线。
本文整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断可能有偏差,请投资者独立决策,勿作为唯一依据;股市有风险,投资需谨慎。
未经允许不得转载:财富在线科技 » 【财富在线】靴子落地,美联储首次加息!市场或不改长期主线
 【财富在线】光纤概念掀涨停潮,上涨底气看这三方面