10月底的军工板块,正处在一个关键的验证节点上。三季报集中落地,珠海航展进入倒计时,“十五五”规划首年也临近收尾。三股力量交汇之下,板块的定价逻辑正在从“强预期、弱现实”向“强预期、强现实”过渡。
一、三季报的本质,是把不确定性变成可验证的起点。
据中航证券10月26日研报,军工行业三季报集中披露,在已披露三季报的34家军工上市公司中,18家净利润预增、16家预减,净利润同比增速中位数仅0.06%,部分核心公司单季业绩承压明显。
但在部分核心军工股业绩承压的前提下,行业跑出相对收益,一定程度上说明前期市场对交付节奏、毛利率压力的”悲观”假设已在股价中较为充分定价。
结构性亮点同样清晰——申万宏源前瞻预计,电子元器件板块中火炬电子、中航光电Q3增速分别达113%、112%,红外、燃机、结构件等细分方向亦有望录得高增,主机厂端中航沈飞预计增速122.1%。业绩不是全面回暖,但结构性修复的方向已经可辨。
二、航展催化有官方定论,不是模糊的“事件预期”。
据新华社、央视新闻报道,第十六届中国航展已官宣定档12月7日至13日,近50个国家和地区超1100家企业参展,参展装备超3000件,“首展”“首秀”占比约10%,主展区参展飞机超过170架。
空军多型主战装备将首次公开亮相,重复使用火箭亦将首秀。本届航展首次采用“一展三区”布局,海军现役装备在海上展区公开展示。
对军工股而言,航展的意义不在于短期情绪脉冲,而在于装备建设成果的集中呈现,会直接强化国内列装提速与海外客户对中国装备的认知,为订单预期提供可感知的锚点。
三、军贸的实质进展,比“叙事”更值得跟踪。
SIPRI2026年3月数据显示,2021—2025年中国占全球主要武器出口的5.6%,位列第五,出口额十年增长56%,其中防空武器增长453.6%、导弹增长84.2%,品类重心正从低附加值向高附加值迁移。
企业层面,航天彩虹与沙特签署300架彩虹-4B无人机采购协议,合同总金额40亿美元,截至2026年3月初确认在手海外军贸订单约8.2亿美元。
军贸对军工股的核心意义不在“总量排名”,而在于利润天花板的结构性抬升——海外订单的定价弹性和回款质量,与国内列装逻辑形成互补。
四、中期锚点在于“十五五”规划,而非单季波动。
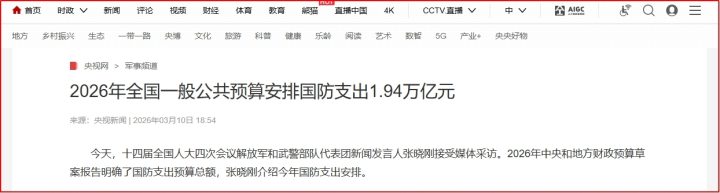
全国人大官网信息显示,“十五五”规划纲要草案明确提出“如期实现建军一百年奋斗目标、高质量推进国防和军队现代化”。2026年全国国防支出安排1.94万亿元,同比增长6.9%,中央本级支出增长7%。
规划首年临近收尾,装备采购计划正逐步明确并向下传导,订单端的边际改善具备制度性支撑。申万宏源明确判断,行业业绩或触底向上,叠加“十五五”规划落地带动内需及军贸订单持续兑现,板块有望持续上行。
五、从赔率角度看,机构判断估值与持仓仍在可为区间。
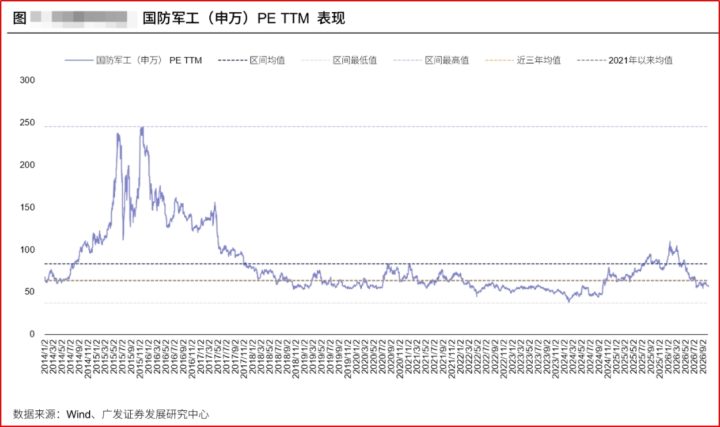
浙商证券数据显示,申万国防军工PE(TTM)约56.67倍,低于2021年初以来均值63.21倍与2014年以来均值83.16倍,PB(LF)3.04倍亦低于历史均值,机构仓位处于低位。
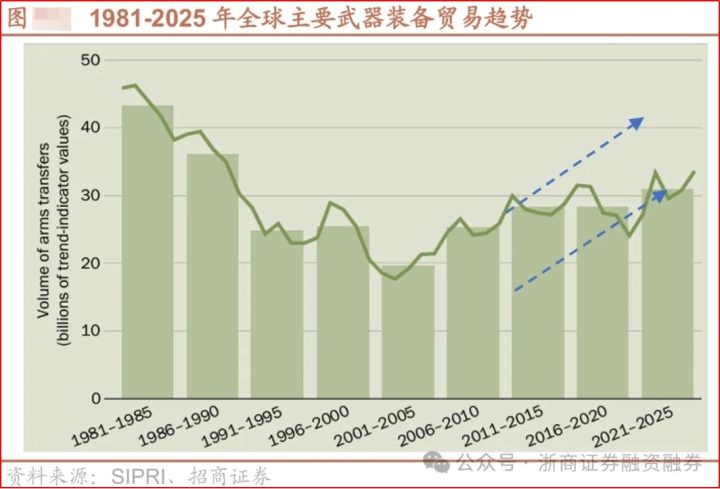
图源:浙商证券融资融券公众号
中航证券进一步指出,当前军工行业的赔率与胜率仍处于具备较高吸引力的区间,四季度或是战略配置窗口渐次打开的阶段。
综合来看,军工Q4的看点不在于三季报的全面超预期,而在于业绩底部被验证之后,航展催化与“十五五”订单传导能否形成合力。
短期分化难免,但估值、持仓与基本面方向的三重条件,已经为板块提供了比三季度更好的风险收益结构。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;股市有风险,投资需谨慎。
以上观点由投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。
未经允许不得转载:财富在线科技 » 【财富在线】三大催化交汇,军工修复窗口或打开